花呗商家兑现套现陷阱?如何判断是否安全可靠?

“花呗兑现商家”这一现象,在数字经济的浪潮下屡见不鲜,其背后复杂的原因以及可靠程度值得深入探讨。简单地将其定义为“套现”,这种说法过于简化了问题本质。事实上,“花呗兑现商家”通常指的是一些小微商家,由...
分期乐借不了款如何应对
分期乐,作为一种“先消费后还”的金融模式,在满足消费者短期资金需求方面具有诱人的吸引力。然而,当个人财务状况发生变化,无法按时还款,原本看似安全的“分期乐”方案却可能变成一笔沉重的负担。问题并非“分期...
微信套现:取现安全有多大风险?
微信分付套现平台的取现安全涉及多重技术与合规维度的交叉验证。从底层架构看,这类平台通常通过API接口对接微信支付系统,利用分账功能实现资金流转。其安全性依赖于接口加密等级、双向认证机制及实时风控模型。...
微信分付和平台回款机制全解析,你必须知道的用法!
微信分付“套出来”机制,本质上是对平台资金流动的精细化管理,它并非简单的支付方式,而是通过将交易金额划分为若干部分,分别对应不同用户的权益,从而实现了更高效、更透明的资金结算。 传统支付方式,如一笔交...
分付额度怎么高效利用
分付额度的本质是信用资源的量化表达,其价值取决于使用者对资金流的掌控能力。当额度转化为实际消费时,需建立清晰的财务坐标系——将支出划分为生存必需、品质提升与冲动消费三类。生存必需项应占据额度的60%...
微信分付秒到账是否可套现?
微信分付作为腾讯在支付生态中的新布局,其秒到账特性本质上是对传统支付流程的重构。从技术实现看,该功能依托微信支付的聚合支付能力,通过预授权机制将资金流转压缩至毫秒级。这种设计突破了传统分期付款的额度限...
美团月付取现还款全攻略
美团月付取现的还款机制,比起传统信用卡或消费贷,往往因为其灵活性和相对宽松的审核而吸引不少用户。然而,这种便捷也伴随着一些需要特别注意的还款策略和潜在风险。最直接的还款方式是选择自动还款,美团月付会在...
携程拿去花提升额度技巧
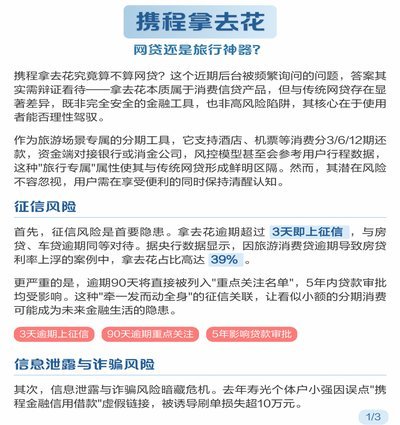
在旅行消费领域,信用支付工具已经成为不可或缺的一部分。携程“拿去花”作为一款专为旅行设计的信用支付产品,其额度直接关系到用户的消费体验和便利性。然而,如何有效提升“拿去花”的可用额度,一直是用户关注的...
花呗套现手续费揭秘
探讨“花呗套商家手续费多少”这一问题,本身已超越了简单的费用核算范畴,它触及了现代消费信贷生态中利益链条的底层逻辑。从专业的角度审视,这里的费用绝非一个单一的固定百分比,它是一个多维度的、包含交易成本...
美团月付取现金:正规还是暗箱?
美团月付取现金这一模式,在近年来迅速崛起,最初的吸引力在于其打破了传统电商支付壁垒的便利性。尤其对于部分用户,特别是那些习惯线下消费、对线上支付抱有疑虑,甚至缺少银行卡等便捷支付方式的人群来说,月付取...