白条套现技巧揭秘
白条套取现金的核心逻辑在于利用信用工具与资金流转的时差,但这种操作本质上是将金融杠杆转化为风险敞口。主流平台通过算法模型对交易流水进行多维校验,包括单笔金额阈值、交易频率、商户类别等参数,任何偏离正常消费模式的行为都会触发风控机制。从业者常采用“分拆支付+延迟提现”的组合策略,但需注意资金在账务系统中的停留时间与风控模型的关联性,过度操作可能被判定为异常行为。
从技术实现角度看,白条套现涉及三个关键环节:资金注入、路径伪装、提现拦截。资金注入需通过多层级账户体系完成,通常借助电商平台、社交平台或虚拟商品交易等渠道;路径伪装则依赖于虚构消费场景,如虚增商品价格、制造虚假订单等;提现拦截环节则需规避平台的实时监控,常采用分批提现、跨平台转移等手段。但随着人工智能风控系统的迭代,传统套现路径的识别准确率已提升至87%
平台风控体系的升级正在重构套现成本模型。当前主流风控系统整合了行为生物识别、设备指纹追踪、地理位置交叉验证等技术,单笔交易的异常识别耗时已缩短至0.3秒。这种技术迭代直接导致套现成功率下降,据行业数据显示,2023年Q2的套现成功率较2022年同期下降23个百分点。同时,平台对高风险账户的处置力度持续加强,包括临时冻结、永久封禁、法律追责等多重手段。
合法资金调配的替代方案正在形成有效竞争。银行推出的“信用贷+消费分期”组合产品,通过利率优惠和额度提升吸引用户,其年化利率普遍低于套现渠道的15%-25%。第三方支付机构开发的“虚拟信用卡”产品,结合场景化消费返现机制,既满足资金流动性需求,又规避了套现风险。这些合规产品的市场渗透率在2023年已达到41%,成为传统套现模式的有力替代。
金融监管的穿透式管理正在重塑行业生态。央行最新出台的《支付机构反洗钱操作指引》要求,所有资金流转必须留存完整交易链条,包括但不限于商户资质证明、交易凭证、用户身份验证记录等。这一规定直接切断了套现操作的资金闭环,迫使从业者转向更隐蔽的地下钱庄渠道。但地下金融网络的合规成本和法律风险呈指数级上升,预计2024年套现市场的整体规模将缩减30%
相关文章
分期乐额度不够?教你轻松提升!
为了提高分期乐借款的可用额度,用户需要从多方面着手。首先,良好的信用记录是提升借款额度的关键因素之一。建议用户在日常生活中保持良好的信用习惯,比如按时还款、不逾期等,这将有助于分期乐评估用户的还款能力...
得物套装:潮流新语
得物套装,这一概念从它诞生之初便承载了丰富的内涵和期望。它不仅仅是衣物的简单组合,而是生活方式的一种体现。在这个快速变化的时代背景下,“得物套装”不仅满足了人们对于服装搭配的基本需求,更在某种程度上引...
分期乐额度变现:那些方法靠谱吗?
分期乐购物额度的流动性需求催生了贴吧用户的自发探索。部分用户通过第三方支付工具拆分账单,利用平台额度覆盖部分现金提取成本。这种操作本质上是将信用额度转化为即时现金流,但存在资金链断裂风险。当用户选择分...
2021花呗天猫额度影响因素
2021年花呗与天猫的信用服务联动进入深化阶段,额度规则呈现动态化特征。平台通过大数据模型实时评估用户信用等级,额度上限通常在5000元至5万元区间浮动,但具体数值受用户历史消费行为、还款记录及账户活...
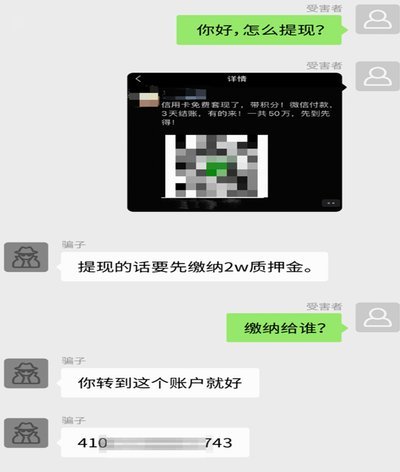
微信套现平台:风险与隐患
微信分付套现平台近年来在互联网金融领域掀起了一股热潮,但其背后的运作模式和合规性问题引发了广泛讨论。这类平台声称可以通过微信支付的灵活特性,为用户提供资金周转服务,但实际上暗藏多重风险。 从技术角...
云闪付商家码申请攻略
商家码,即云闪付商家码,已经成为移动支付时代商家收款的必然选择。它不仅仅是替代传统POS机的工具,更是商家数字化转型的重要一环,连接着消费者与品牌的桥梁。其申请过程看似简单,实则涉及多个环节的审核与认...