分期乐购物额度套利现象解析
分期乐购物额度套现象揭示了消费金融产品在用户行为层面的复杂性。这种模式本质上是用户通过拆分额度、跨平台套利或利用分期优惠规则,将原本用于单笔消费的信用额度转化为多笔低息或零息交易。其运作逻辑依赖于平台对账期、免息期和额度复用机制的差异化设计,例如在免息期内重复申请分期、利用额度循环功能制造虚假消费流水。这种行为虽未直接触犯平台条款,却可能触发风控系统的异常交易预警,导致额度被临时冻结或永久降级。
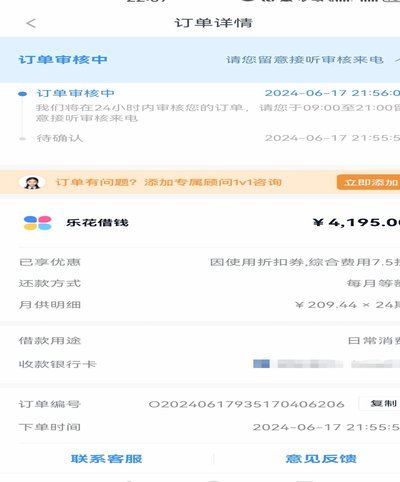
从金融工程视角分析,额度套利本质上是对信用资源的非线性配置。用户通过人为制造消费场景,将原本应集中使用的信用额度分散至多个低风险账户,形成类似"信用分拆"的运作模式。这种策略在短期内可能降低资金成本,但会加剧平台风险敞口的非对称性——当经济环境波动时,分散的信用使用反而可能放大坏账率。部分用户甚至通过虚拟交易或虚假发票构建"额度流水池",这种行为已触及平台风控红线,可能触发反欺诈系统的深度调查。
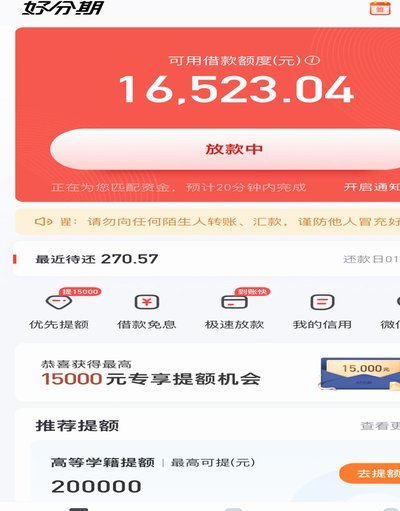
该现象暴露出消费金融产品设计中的结构性漏洞。当前主流分期平台的额度管理多采用静态授信模型,未充分考虑用户行为的动态特征。当用户通过拆分交易、跨渠道转移额度等方式规避风控时,系统往往需要数周甚至数月才能识别异常。这种滞后性为套利者提供了操作窗口,也导致平台在风险控制与用户体验之间陷入两难:过于严格的额度管理可能影响合规用户,而宽松政策又会加剧套利行为。
监管层面对额度套利的应对正在从被动防御转向主动干预。部分地方金融监管局已开始要求分期平台建立"额度使用行为图谱",通过机器学习识别异常交易模式。同时,行业内部也在探索"额度使用健康度"指标,将用户是否存在拆分交易、跨平台套利等行为纳入信用评分体系。这种从单纯额度管理向行为管理的转型,标志着消费金融行业正从粗放扩张转向精细化运营的新阶段。
相关文章
微信分付已回怎么用
微信分付是一种信用支付方式,用户可以根据自己的信用情况获得一定的信用额度。当用户归还了分付的借款后,并不意味着这部分资金可以直接提现或使用于其他用途。实际上,“已回”的资金指的是用户的分付账单已经完成...
套花呗的隐患:债务与信用的双重风险
近年来,花呗作为一种流行的消费金融服务,在消费市场中占据了重要位置。然而,过度依赖或不当使用花呗可能带来一系列不良后果。首先,套用花呗可能导致消费者陷入债务陷阱。一旦超出个人经济能力,累积的欠款会随时...
分期乐贷款平台正规安全吗
分期乐作为校园分期领域的头部平台,其运营资质与合规性是判断其正规性的核心依据。根据公开信息,分期乐母公司趣店集团持有消费金融公司牌照,该牌照由银保监会直接监管,意味着平台在资金运作、借贷服务等方面需符...
微信分付额度套现
微信分付作为一种信用支付方式,为用户提供了一种更为灵活的消费选择。然而,在利益驱动下,一些不法分子试图通过各种手段套取或滥用这一信用额度,这不仅违反了微信分付的使用规定,也可能对用户的个人信用记录产生...
白条秒到:信用新生态
“白条秒到”这一现象,并非单纯的借贷行为,更是一种复杂的社会信用生态,它反映了金融市场变革下的现金流管理模式,以及个人与商家之间信任关系的微妙平衡。传统意义上的信用贷款,依赖于银行的评估、征信报告和抵...
京东白条如何提现
要从京东白条提现,首先需要明确的是,京东白条是一种消费金融产品,用于满足用户的先消费后付款的需求。与传统的信用卡分期不同,京东白条主要服务于京东平台上的购物用户以及通过京东支付的其他消费场景。 进行...