深度解读花呗信用逻辑:消费额度最大化升级指南
花呗的使用逻辑本质上是建立在信用额度与消费场景的绑定关系上。其核心价值在于将用户的消费行为转化为可量化的信用数据,而非直接提供现金提取功能。这种设计使得用户在使用过程中需要主动规划消费节奏,通过分期付款、账单管理等工具实现资金的灵活调配。值得注意的是,系统会根据用户的还款记录、消费频次等维度动态调整信用额度,这种机制既保障了平台的资金安全,也促使用户形成更理性的消费习惯。当用户试图突破这种设计时,往往需要面对更高的风控门槛和更复杂的操作流程。
消费行为的优化需要建立在对额度使用规律的深度理解上。系统会通过算法分析用户的消费场景,将额度分配至最可能产生复利效应的领域。例如,高频次的小额消费往往比单笔大额支出更能提升信用评分,这源于系统对消费稳定性与持续性的偏好。同时,用户需要注意不同场景下额度释放的差异化规则,如部分商户可能设置交易限额,而某些特定类目则可能享受更高的授信比例。这种设计既保障了平台的风控能力,也促使用户形成更精细化的消费管理策略。
积分体系与优惠活动的结合构成了花呗生态的重要组成部分。通过参与平台推出的各类营销活动,用户可以获得额外的信用额度或优惠券,这种机制本质上是将消费行为转化为可量化的信用资产。值得注意的是,积分的累积与兑换规则往往存在时间差,用户需要在合理的时间窗口内完成操作,以最大化收益。同时,部分活动会设置阶梯式奖励,即消费金额越高,获得的积分比例越大,这种设计既激励用户提升消费频次,也促使用户优化消费结构以获取更高回报。
信用管理的核心在于建立可持续的还款能力模型。系统会通过用户的还款记录、收入水平等维度评估信用风险,这种评估直接影响到后续的额度调整和利率政策。值得注意的是,过度依赖花呗可能导致信用负债率攀升,进而影响整体信用评分。因此,用户需要建立清晰的还款计划,避免因突发支出导致的逾期风险。同时,系统会根据用户的还款行为动态调整授信策略,这种机制既保障了平台的资金安全,也促使用户形成更稳健的财务规划习惯。
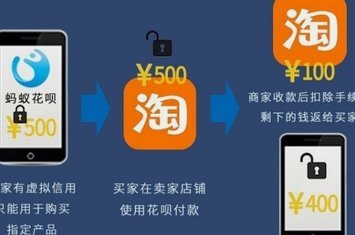
风险控制体系的完善是花呗生态稳定运行的关键。平台通过大数据分析用户的消费模式,建立多维度的风险评估模型,这种机制既防范了恶意套现行为,也保障了用户的合法权益。值得注意的是,系统会根据用户的交易行为实时调整风控策略,例如对异常消费模式进行临时额度冻结。这种动态调整机制既维护了平台的资金安全,也促使用户形成更规范的消费习惯。同时,用户需要注意不同场景下的风控规则差异,避免因不了解规则而导致的误操作。
相关文章
白条现金套取攻略与风险警示
近年来,随着互联网金融的快速发展,各种信用消费工具如雨后春笋般涌现。其中,“白条”作为一种主要由电商平台推出的信用支付产品,在市场中占据了一席之地。用户可以使用“白条”进行购物时先消费再分期付款,极大...
花呗合法关闭指南
花呗,作为阿里巴巴旗下的一大支付平台,在移动支付领域占据着举足轻重的地位。但围绕其合法性以及用户如何安全关闭,一直存在着一些疑问与担忧。从法律层面来看,花呗的运营主体是支付宝,而支付宝本身隶属于阿里巴...
如何解冻分期乐额度
当面对分期乐额度被冻结的情况时,首先需要冷静分析原因。常见的冻结情形包括但不限于逾期未还款、信用记录不佳或是系统检测到异常行为。理解具体冻结原因是解决问题的第一步。例如,如果你是因为偶尔的疏忽而未能按...
携程余额能用吗? 风险与规则解读
携程平台内的资金流动性始终是用户关注的核心议题。根据2023年银保监会发布的《支付业务管理办法》,平台账户余额的使用边界受到严格规范。携程作为持牌支付机构,其账户余额本质上属于预付资金监管范畴,这意味...
花呗背后:消费心理与数据重塑下的信贷陷阱
消费场景中的信贷嵌入,本质上是对传统财务决策流程的一次深刻重构。花呗平台的流行,并非单纯的支付工具进化,而是一种心理学和行为经济学层面的消费干预。它巧妙地将即时购买的满足感与未来现金流的支付义务进行了...
分期乐紧急联系人:如何找回
查找分期乐等金融服务记录的紧急联系人信息,本质上是一个关于高度敏感个人资料访问权限的系统性探询。由于这些数据属于金融机构与用户的核心安全绑定信息,其查看路径绝不会是单一且公开化的。用户必须理解,从安全...