分期乐如何变现
分期乐的变现逻辑根植于其消费金融平台的底层架构,通过构建用户生命周期价值模型实现持续收益。平台以“先享后付”模式切入市场,将商品交易转化为分期支付协议,通过利息差、手续费和风险对冲三重机制获利。其核心竞争力在于将用户画像与大数据风控结合,通过动态评估模型降低坏账率,同时利用资金池规模优势与银行等金融机构进行成本谈判,形成利差空间。这种模式本质上是将消费行为转化为可量化的金融产品,通过延长资金使用周期和优化资金成本实现盈利。
平台的数据资产正在成为新的变现引擎。通过沉淀数亿条用户行为数据,分期乐构建了覆盖消费偏好、还款能力、信用轨迹的多维数据库。这些数据不仅用于内部风控模型迭代,更通过API接口向金融机构、电商平台开放,形成数据服务收入。例如,与商业银行合作开发定制化信贷产品时,分期乐可按笔收取技术服务费;在电商场景中,其用户画像能力可为合作商家提供精准营销方案,实现流量价值转化。这种数据变现路径打破了传统消费金融平台依赖单一利息收入的局限性。
生态闭环构建是分期乐变现能力的延伸。平台通过接入超10万家商户,将商品供给与用户需求精准匹配,形成“消费-分期-复购”的正向循环。在供应链端,与品牌商合作时可获得返点或佣金分成;在用户端,通过交叉销售保险、理财等增值服务提升客单价。更关键的是,平台将用户信用数据转化为可交易的资产包,通过资产证券化在资本市场实现二次变现。这种多维度的收入结构使其在经济周期波动中保持较强的抗风险能力。
技术驱动的精细化运营正在重塑变现效率。AI算法在用户分层、额度授信、催收策略等环节的应用,使每笔交易的边际成本持续下降。例如,通过机器学习预测用户违约概率,可动态调整授信额度和利率,既提升风险覆盖能力,又避免过度压榨用户。同时,区块链技术在资金流转环节的应用,降低了对账成本并提升了资金使用效率。这些技术投入虽短期增加成本,但长期看显著提升了单位用户的ARPU值,形成技术壁垒带来的持续收益。
合规框架下的用户价值深耕成为变现的深层逻辑。分期乐通过透明化收费规则、灵活的还款方案和用户教育,构建起长期信任关系。这种信任转化为更高的用户留存率和复购率,使平台在拉新成本攀升的市场环境中仍能保持增长。当用户将分期乐视为日常消费的基础设施时,其支付频次和客单价自然提升,形成无需主动营销的持续变现能力。这种以用户为中心的价值创造模式,正成为消费金融领域的新范式。
相关文章
2021花呗分期优惠券组合策略全解析
2021年天猫双11期间,花呗分期与平台优惠券的叠加玩法成为用户关注焦点。数据显示,当期参与花呗分期的订单量同比增长37%,其中叠加满减券的订单占比达42%。这种组合策略的核心在于利用分期免息的现金流...
网贷平台全览指南
近年来,网络贷款平台如雨后春笋般涌现,为个人和企业提供了一种便捷的资金解决方案。这些平台不仅涵盖了各种贷款类型,还根据不同用户的需求提供了个性化的服务模式。从消费金融到小微企业融资,网贷平台几乎覆盖了...
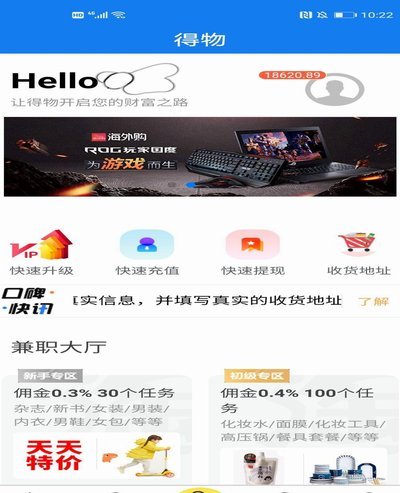
得物的余额能提现到银行卡吗
资金属性与平台交易闭环的深度解析 深入探讨“得物余额能否直接提现到银行卡”这一问题,核心并非简单的财务操作问题,而是涉及到一个大型C2C/P2P电商平台复杂的资金流转模型和托管机制。我们必须首先理解...
携程拿去花为何无法使用
当您在携程平台尝试申请拿去花却遭遇可用失败的提示时,这往往不仅是系统报错,更是风控逻辑与个人信用状况的一次深度碰撞。此类技术异常背后,通常涉及风控模型对交易场景的二次核验。金融产品的底层设计本就包含多...
携程“拿去花”还款攻略
携程“拿去花”的还款机制,对于经常使用携程APP租车、出行服务的用户来说,是一个既便捷又容易被忽略的细节。其核心在于“花”的本质并非现金,而是一种信用额度,如同一个可灵活使用的线上储蓄账户。理解这一点...
便荔卡提现安全机制解析
便荔卡的提现机制本质上是对数字资产流转的精准控制,其核心在于通过多层验证体系构建信任闭环。系统首先需要用户完成实名认证与生物特征绑定,这种双重身份校验不仅符合金融监管要求,更在技术层面实现账户与物理载...