花呗额度优化:玩转消费技巧
花呗的额度管理本质上是信用资源的优化配置。通过分析消费行为数据,用户可主动调整使用频率与金额,形成符合平台算法偏好的消费模式。例如在信用卡账单日附近适度提升消费频次,或在特定优惠节点集中使用额度,既能维持活跃度又避免过度依赖。关键在于建立动态平衡,使花呗使用与实际财务状况形成良性循环,而非单纯追求额度扩张。
消费场景的选择直接影响信用评估维度。高频低额的日常消费更易获得系统认可,但需注意避免过度集中在单一品类。例如将日常餐饮、交通等刚需支出纳入花呗覆盖范围,同时保留部分现金支付作为补充。这种混合支付模式既能体现消费稳定性,又避免出现过度负债风险。值得注意的是,平台对消费场景的识别能力持续升级,需保持支付行为的自然性与合理性。
还款周期的规划直接影响信用评分波动。建议将还款日与工资到账日错开,利用账期进行短期资金周转,但需确保整体负债率控制在合理区间。通过设置自动还款提醒,可避免逾期风险,同时利用部分还款功能优化资金使用效率。关键在于建立清晰的还款计划表,将花呗还款纳入整体财务预算,防止因临时资金短缺导致信用受损。
长期来看,花呗的使用应与个人财务目标形成协同。通过分析消费数据,可识别非必要支出并进行优化,同时利用平台提供的信用额度进行适度投资。例如将部分额度用于低风险理财,或通过分期功能平滑大额支出。这种策略性使用既能提升资金使用效率,又避免陷入过度消费陷阱,实现信用工具与财务规划的深度融合。
相关文章
如何快速变现分期乐
要将分期乐变现,首先需要明确分期乐的性质及其背后的逻辑。分期乐是中国年轻人中流行的购物分期平台,通过提供消费信贷服务,用户可以按期偿还贷款购买商品。要变现分期乐账户中的余额或积分,可以从以下几个方面入...
得物投诉背后的原因与挑战
得物,作为国内知名度极高的潮流商品平台,其运营模式的成功离不开其“买家至上”的口碑宣传。然而,任何商业生态系统都难免出现瑕疵,用户与平台之间的摩擦、以及由此产生的投诉,是用户反馈最直接也最真实的声音。...
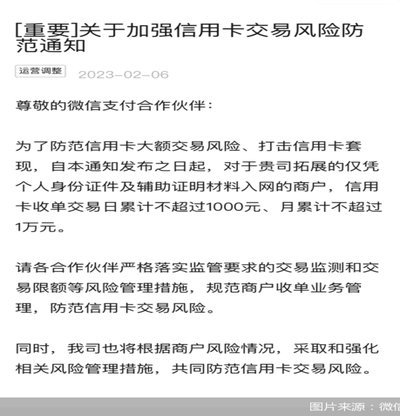
商家套现:灰色手段下的生存暗礁
**套现的商家:灰色地带的生存密码** 资金链紧张,项目扩张急需周转,一些商家选择了铤而走险——通过套现行为快速获取现金流。表面上,套现似乎是解决短期资金压力的捷径,但这条灰色地带背后,隐藏着巨大的...
分期乐额度不够?教你轻松提升!
为了提高分期乐借款的可用额度,用户需要从多方面着手。首先,良好的信用记录是提升借款额度的关键因素之一。建议用户在日常生活中保持良好的信用习惯,比如按时还款、不逾期等,这将有助于分期乐评估用户的还款能力...
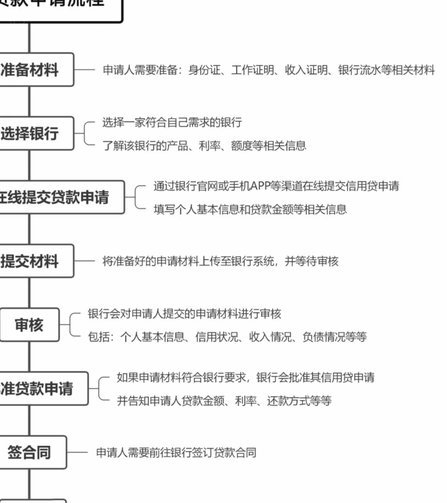
网贷全流程解析
网贷平台流程,从用户注册到借款成功,是一个涉及多个环节的复杂过程。首先,在用户注册阶段,平台会要求用户提供基本的身份和信用信息,并进行实名认证以确保账户的安全性和合法性。此过程中,个人信息保护至关重要...
如何安全注销便荔卡包额度
注销“便荔卡包”关联额度,本质上并非一个简单的系统按钮点击,而是一系列跨越资金安全、账户合规和风险管理的金融生命周期闭环操作。用户必须厘清“注销额度”的法律含义:它往往指向的不是资金的实际销毁,而是对...