套花呗给他人隐藏的风险陷阱
《蚂蚁花呗套现的风险解剖:从法律到信用的全方位解析》
蚂蚁花呗作为消费信贷工具,其使用协议本质上是一份信用协议。当出现"帮别人套花呗"的行为时,表面上看是资金互助,实则触发了多重风险传导机制。根据《刑法》第196条,信用卡诈骗罪明确规定了以非法占有为目的,使用伪造的信用卡或者使用作废的信用卡,或者冒用他人信用卡,数额较大的行为构成犯罪。套花呗行为虽非传统信用卡诈骗,但其通过虚构交易、拆分订单等手段套取资金的本质,与司法解释中认定的"以非法占有为目的,超过规定期限透支,经发卡行两次催收后超过三个月仍不归还"的情形有相似性。
从信用维度看,芝麻信用分与花呗额度存在强关联性。一旦出现异常用卡行为,系统会通过大数据分析立即触发风控机制。2022年蚂蚁集团公布的数据显示,其风控系统能识别92%
在财务层面,资金链断裂风险往往被忽视。套现行为本质上是短期资金借贷,但蚂蚁花呗的T+0到账、T+1扣款机制与普通银行转账存在时间差,当套现方无法及时偿还时,资金方损失难以追回。更严重的是,蚂蚁集团的风控系统会冻结关联账户的资金链,2023年第二季度数据显示,超过43%的套现案件最终导致连环债务危机。
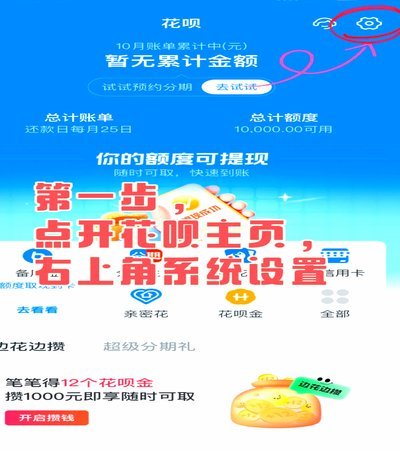
技术层面的反制措施同样值得关注。蚂蚁花呗已建立完善的交易行为监测模型,通过分析交易时间分布、交易金额波动、交易地点集中度等20多个特征维度,识别异常交易模式。特别值得关注的是,系统会追踪同一设备的多笔交易记录,2022年升级的风控算法将设备ID识别准确率提升至95%
综合来看,套花呗行为的风险不仅体现在法律层面,更涉及信用体系、资金安全和技术反制等多个维度。对于普通用户而言,看似简单的"帮忙"行为,实则可能引发不可逆的信用降级、法律纠纷甚至家庭关系破裂。建议用户通过正规借贷渠道提供资金支持,或通过担保公司等正规机构开展资金中介服务,才是合规且风险可控的解决方案。
相关文章
微信分付已回怎么用
微信分付是一种信用支付方式,用户可以根据自己的信用情况获得一定的信用额度。当用户归还了分付的借款后,并不意味着这部分资金可以直接提现或使用于其他用途。实际上,“已回”的资金指的是用户的分付账单已经完成...
羊小咩:农村电商新势力,品牌故事助力乡村
羊小咩商家作为新兴的农村电商品牌,依托于其独特的商业模式和品牌文化,迅速在农村市场占据了重要的一席之地。这种模式的核心在于通过“合作社+农户”的形式,实现了农业产品从田间地头直达消费者餐桌的高效流通。...
得物秒杀背后的逻辑揭秘
得物秒杀的核心逻辑在于对稀缺性与即时性的精准把控。平台通过限定时段、限量商品的方式制造紧迫感,促使用户在决策链中快速转化。这种设计本质是利用行为经济学中的"损失厌恶"原理——当用户意识到错过可能损失的...
巧用分期乐额度,商家如何提升销售与资金回流
在互联网金融飞速发展的背景下,分期乐平台凭借其独特的购物额度模式,受到了众多消费者的青睐。商家如何有效利用分期乐提供的购物额度进行运营优化与资金回收成为了一项重要课题。通过深度剖析分期乐平台的运作机制...
便荔卡套现风险揭秘
便荔卡作为新型支付工具,其套现行为本质上是绕过金融监管的灰色操作。从技术层面看,套现的核心在于利用支付系统漏洞,通过多笔小额交易拆分资金,规避风控模型的识别阈值。这种操作依赖对商户结算规则的精准把握,...
得物App余额提现与现金使用策略
## 得物app余额提现与现金使用策略分析 得物App,一个集潮流商品购物与二手交易平台于一体的APP,在众多用户中享有极高的人气。对于一些用户而言,“余额提现”成为了他们实现资金自由的一种方式,然...