白条取现卡顿? 别慌,细致分析!
**透视取现卡顿:从额度到流程的深度误区分析**
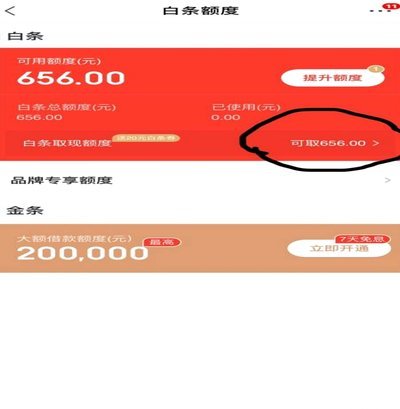
当用户发现“白条”App上明明显示有可用的取现额度,但实际操作却无法成功提取资金时,绝不能简单归咎于系统故障。这背后往往牵涉到多维度的风控机制和底层财务链路的瞬时阻碍。我们首先需要厘清,屏幕上显示的“可用取现额度”,极有可能只是一个**动态信用上限预警值**,而非银行资金的实时锁定状态。取现的真正流程是从信贷平台到银行账户的资金划转,这个过程中涉及风控模型、资金流转时效性以及受汇款银行的实时校验。如果取现失败,核心症结往往在于某一环节的风控阈值被触发了——可能是短期内单笔大额交易的敏感性警示,也可能是用户的近期交易行为模式突然偏离了平台设定的正常画像区间。因此,在盲目重复操作之前,必须将注意力从“额度够不够”转移到“资金能否通过校验”这个更本质的问题上。
**破解系统封锁:理解额度与可提取资金的本质区别**
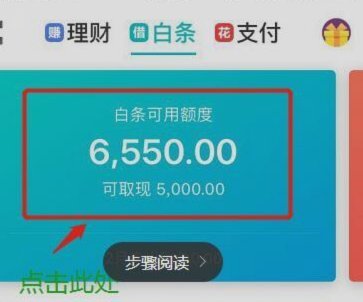
理解这部分机制的关键在于区分“信用额度”(Credit Limit)与“可实际到账余额”(Settlement Balance)。所谓的“取现额度”,本质上是一种信贷平台的透支能力,它允许用户在未实际占用银行资金的前提下进行周转,这是一种信用承诺。然而,当用户执行取出操作时,资金必须经历“发起请求—平台审核—风控锁定—银行接收—清算到账”的完整链条。如果取现卡顿,最常被忽视的底层原因是**风控节点对该笔交易的拦截**。这个拦截信号可能是由交易时间点(如深夜或节假日)、目标银行的清算时效性,或是用户账户的异常登录记录共同形成的“风险综合指数”触发的。解决这个问题,需要用户具备技术思维,而非仅仅停留在用户界面的层面,深入思考哪些变量可能让平台判定这笔取现操作存在不确定性或高风险。
**三步自查法:诊断交易链路中的隐形障碍**
当平台功能出现异常时,我们不能停留在凭感觉或重复操作上。我提供一套结构化的三步自查流程。第一步是**核对资金链的外部依赖性**:检查白条绑定的银行账户是否处于正常状态,是否近期有过大额异常交易,以及网银是否有同步的风险提示。第二步是**排除交易时效性干扰**:任何涉及跨行和清算的资金划转,都带有固定的T+1或T+2周期,如果取现尝试发生在银行或平台的维护窗口,必然会失败,但这并非“额度不足”的问题。第三步是**检查政策与额度约束的耦合点**:有些平台的取现功能是与特定的营销活动挂钩的,如果活动周期结束或产生了政策收紧,即使额度数字上没有变化,功能入口也可能被系统性限制。只有系统性排除这些外部和流程变量,才能准确锁定问题出在哪个关键节点。
**从应急处理到战略规划:提升资金周转的底层能力**
最终的解决思路,必须从单纯的“如何让这笔钱取出来”升级到“如何构建更稳定的资金周转体系”。对于经常遇到取现瓶颈的用户而言,依赖单一的信贷产品来解决资金流问题,长期来看是风险极高的。从专业角度看,最佳的方案是**分散资金的接入点和降低单笔交易的敏感度**。如果频繁需要取现大额资金,应主动建立多个与不同银行系统的绑定关系,从而分散风控模型的权重;同时,优化使用习惯,避免在短时间内进行高频、大额的透支和回补行为。从长远看,这不仅仅是操作技巧的提升,更是对自身财务模型构建的迭代升级,将临时的信贷需求,转化为长期、稳定的资金管理策略,才能真正做到游刃有余,避免陷入“有额度却取不出来”的困境循环。
相关文章
微信分付额度套现
微信分付作为一种信用支付方式,为用户提供了一种更为灵活的消费选择。然而,在利益驱动下,一些不法分子试图通过各种手段套取或滥用这一信用额度,这不仅违反了微信分付的使用规定,也可能对用户的个人信用记录产生...
得物分期额度:稳健提额攻略
得物的佳物分期额度提升,并非单纯依赖时间积累的线性增长,更是一种战略性的行为调整,与借贷平台的评估体系、个人信用状况以及消费习惯密不可分。早期阶段,当还款记录尚不完善时,平台通常会设置较低的额度,这本...
鹿优选借款:助力灵活用钱,解锁资金流动新可能
### 鹿优选借款详情 在当前经济环境下,灵活的借贷服务逐渐成为许多人解决资金周转问题的重要途径。鹿优选借款作为其中一种创新型金融产品,其设计初衷并非简单地提供贷款,而是通过精准的定位和高效的执行,...
拼多多信用付怎么套现
拼多多信用付的套现逻辑本质上是信用体系与消费场景的博弈。平台通过算法模型将用户行为数据转化为信用额度,而套现行为实质上是对这套模型的逆向利用。部分用户通过高频小额订单触发系统风控阈值,借助订单拆分和时...
桔多多购物额度秒提现风险解析
桔多多购物额度套现秒回款:一个新兴经济现象的深层剖析 近年来,随着互联网经济的快速发展,各类电商平台和金融服务模式层出不穷。其中,“桔多多购物额度套现秒回款”作为一种新兴的信用消费方式,引发了广泛关...
鹿优选提现:风险与防范
近年来,随着电商平台的迅猛发展,各种购物额度和优惠券成为了消费者日常网购的重要工具。鹿优选作为一个集成了多种购物福利的应用程序,在市场中占有一席之地。然而,一些用户在享受这些福利的同时遇到了提现难题—...