微信分付套现费率秒到账
# 微信分付套现几个点秒到账解析
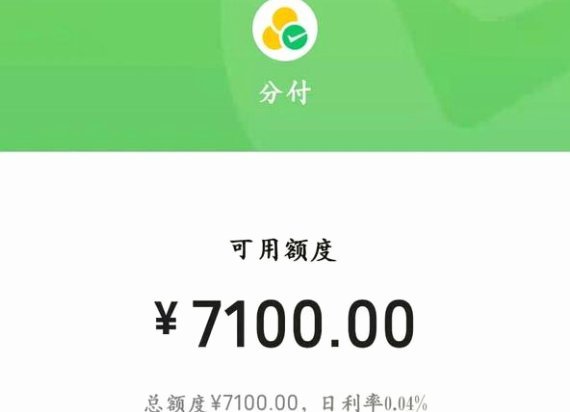
微信支付作为移动互联网金融的领先平台之一,其推出的“分付”业务在短短时间内吸引了大量用户的关注。这一服务不仅提供便捷的资金周转方式,还以其“秒到账”的特性令许多用户感到惊喜。那么,“分付套出来几个点”到底是什么意思?其实质是利用微信支付体系内的信用额度进行短期资金调度,并以极高的效率完成转账流程。
从技术层面看,“秒到账”背后依赖的是微信与合作银行的直连机制,通过实时清算接口和智能风控系统共同支撑。这种设计不仅减少了传统贷款审批所需的时间节点,还提升了用户体验的流畅度。而“几个点”的利率结构,则反映出该产品在追求资金流转效率的同时,兼顾了成本控制与用户接受度之间的平衡。
分付业务的资金流向具有显著的闭环特性,依托微信生态内的消费场景和支付数据进行评估和授信。“秒到账”意味着这笔资金可以直接用于其他交易或提现,并不局限于特定用途。利率结构的设计也更为灵活,通常以日利率形式体现,折合年化后用户可自行计算实际成本。
在风控方面,“分付套现几个点”的操作模式需要与用户的消费行为、历史还款记录等多维度数据匹配。“秒到账”虽然方便,但也要求系统具备实时风险监控能力,防止不合规的资金流动或滥用行为。这种动态评估机制使得资金流转更加安全高效。
“微信分付”作为支付生态的一部分,在满足用户临时用款需求的同时,也改变了小微经济中的资金运转方式。它填补了传统信贷审批缓慢的空白,并在一定程度上推动了无卡社会下的信用体系发展。“秒到账”的特性提升了资金利用效率,但其可持续性仍需更多实证研究来验证。
从长远来看,“分付套出来几个点”现象可能反映出平台金融产品利率结构的透明化趋势。虽然短期内用户可能因高效率而接受略高的成本,但从整个行业生态的角度看,这种模式需要更多的监管介入以确保公平性和可持续性。与其追求“几个点”的收益最大化,不如思考如何通过提升资金利用效率来创造更多价值。
(注:本文分析基于公开数据和行业观察,并非投资建议或金融产品评测)
相关文章
花呗合法关闭指南
花呗,作为阿里巴巴旗下的一大支付平台,在移动支付领域占据着举足轻重的地位。但围绕其合法性以及用户如何安全关闭,一直存在着一些疑问与担忧。从法律层面来看,花呗的运营主体是支付宝,而支付宝本身隶属于阿里巴...
京东便利店白条取现:灵活财务管理新选择
京东便利店白条取现服务自推出以来,迅速成为年轻消费者日常消费和财务管理中的一个重要选项。这项服务通过整合线上线下资源,为用户提供了一种全新的支付方式体验。具体而言,用户可以通过在京东便利店使用京东白条...
花呗“套路”:理性消费还是高风险?
花呗作为一款以消费分期为核心的金融产品,其背后所蕴含的“套花呗钱”现象值得深入探讨。在当今快节奏的生活中,越来越多的人通过花呗将消费延展至未来,这种模式不仅改变了传统的零售消费方式,更催生了一种新的理...
微信分付怎么套现取现金?
近年来,微信推出的分付产品因其便捷性和信用评估机制受到了广泛关注。然而,部分用户误认为通过某些不正当手段可以获取现金,实际上这不仅违背了平台规则,还可能带来法律和经济损失。从专业角度来看,“套现”行为...
得物分期购额度获取技巧解析
得物分期购额度的获取本质上依赖于平台对用户信用风险的动态评估模型。平台通过多维度数据采集构建用户画像,包括但不限于消费频次、支付能力、历史履约记录及社交关系链。当用户频繁申请分期购时,系统会触发风险预...
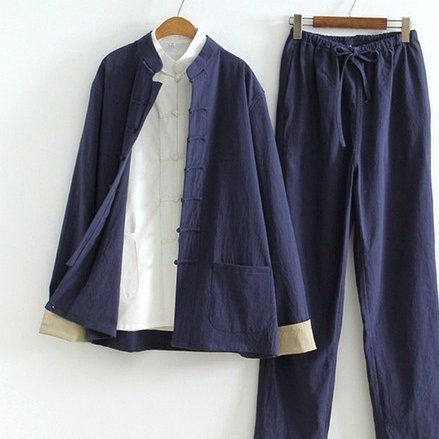
得物套装:潮流新语
得物套装,这一概念从它诞生之初便承载了丰富的内涵和期望。它不仅仅是衣物的简单组合,而是生活方式的一种体现。在这个快速变化的时代背景下,“得物套装”不仅满足了人们对于服装搭配的基本需求,更在某种程度上引...