桃多多取现背后的金融风险反思
“桃多多取现”现象,并非单纯的投资失误,而是对金融市场和自身风险认知的一种深刻反思。它在短期内引发的恐慌,实际上反映了投资者在对金融产品收益预期与实际收益存在巨大偏差时,缺乏有效风险控制机制,以及对市场波动性缺乏足够的警惕。这种模式的形成,并非偶然,而是多种因素交织的结果,包括高利率环境下的冲动投资、缺乏独立研究和判断能力、以及对投资顾问建议的盲目信任。更重要的是,社会普遍存在的“一夜暴富”的观念,使得投资者对收益的期望值过高,对潜在风险的评估能力弱化。如果仅仅将“桃多多取现”视为个别投资者的错误,则忽略了更深层次的问题:投资者心理的脆弱性、金融市场的透明度不足以及监管体系的滞后性。要解决“桃多多取现”的问题,首先需要投资者自身进行深刻的反省,提升风险意识和投资能力,其次需要市场机构在产品宣传和销售环节加强规范,避免过度承诺,建立更透明、更可靠的收益机制。
要理解“桃多多取现”的本质,需要突破“亏损”的表象,将其视为一种系统性风险信号。这个现象暴露了当前金融市场存在的一些结构性问题,例如,一些高收益产品往往伴随着高风险,而投资者对这些风险的理解和认知不足。更进一步来看,许多产品的销售模式,例如通过社交媒体推广、网红推荐等,往往注重快速吸引流量,而忽视了对投资者风险承受能力的评估和专业指导。这种“急功近利”的销售策略,容易诱导投资者盲目投资,加剧市场波动。因此,监管部门需要加强对金融产品的监管力度,特别是对高收益产品的监管,确保产品本身的风险可控,同时规范销售行为,避免虚假宣传和误导性销售。此外,投资者也需要学习基本的金融知识,了解不同产品的风险特征,做好风险评估,并根据自身的风险承受能力选择合适的投资产品。
“桃多多取现”的背后,还揭示了投资者与金融产品之间的沟通机制存在严重缺陷。投资者往往缺乏与产品发行方的直接沟通渠道,难以了解产品的底层逻辑、风险控制机制以及潜在的风险因素。很多投资者只是将产品视为一种“保命钱”,缺乏对产品长期价值的考量,因此在短期收益遇到问题时,容易产生恐慌,采取“止损”行为。这种行为在一定程度上也加剧了市场波动,导致更多投资者遭受损失。解决这一问题,需要金融机构建立更加完善的投资者服务体系,提供便捷的沟通渠道,及时回应投资者的问题,并加强对投资者风险管理的指导。同时,投资者也需要主动与金融机构沟通,了解产品的特点和风险,避免盲目跟风,做出错误的投资决策。
从更广阔的视角来看,“桃多多取现”不仅仅是金融市场的风波,更是投资者行为习惯和市场监管体系之间的一种脱节。过往的金融监管,过于注重对金融机构的监管,而对投资者自身风险意识和行为能力的监管却相对薄弱。这种监管的失衡,导致投资者更容易受到市场操纵和虚假宣传的影响。未来,金融监管需要更加注重对投资者自身风险能力的培养,通过加强投资者教育、提高投资者风险意识,以及建立更加完善的投资者保护机制,从而减少“桃多多取现”等风险事件的发生。同时,金融机构也应承担起相应的社会责任,加强对投资者的风险提示和风险管理指导,确保投资者在投资过程中能够做出明智的决策,避免遭受不必要的损失。
相关文章
携程积分提现难?别闹了
携程积分体系与第三方平台的权益转化存在本质差异 携程的积分系统本质上是平台运营的会员权益体系,其核心价值体现在酒店预订、机票兑换、会员等级权益等场景。而"拿去花"作为支付宝生态内的信用支付工具,本质...
花呗“套路”:理性消费还是高风险?
花呗作为一款以消费分期为核心的金融产品,其背后所蕴含的“套花呗钱”现象值得深入探讨。在当今快节奏的生活中,越来越多的人通过花呗将消费延展至未来,这种模式不仅改变了传统的零售消费方式,更催生了一种新的理...
蔡国强烟花秀:当科技与艺术碰撞,东方美学重现
蔡国强的烟花秀从来不是简单的视觉奇观,其核心始终是艺术语言的重构。此次曝光的现场视频中,传统烟花被解构成粒子化的光效,配合无人机阵列形成动态的三维空间叙事。这种技术与艺术的共生关系,折射出当代公共艺术...
羊小咩:传统与现代的创意“套”装
羊小咩可以套的出现,本质上是对消费文化符号的重构。这一品牌以“羊”为核心意象,却未止步于动物形象的简单移植,而是将“套”这一行为解构为多层隐喻。从产品设计看,“套”既是物理形态的包裹,也暗含对传统工艺...
2021花呗天猫额度影响因素
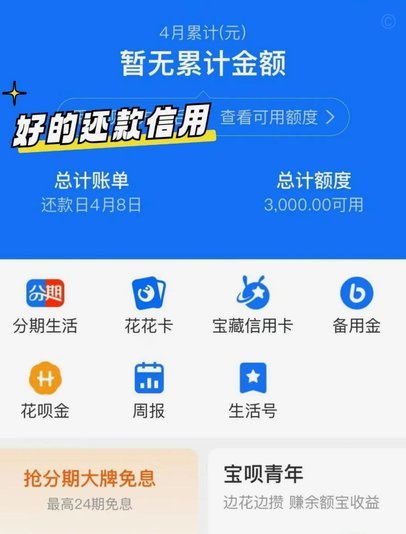
2021年花呗与天猫的信用服务联动进入深化阶段,额度规则呈现动态化特征。平台通过大数据模型实时评估用户信用等级,额度上限通常在5000元至5万元区间浮动,但具体数值受用户历史消费行为、还款记录及账户活...
携程拿去花如何提现?揭秘积分机制
携程拿去花的功能,其提现机制并非传统意义上的现金提取,而是构建了一个基于信用体系的消费返利系统。本质上,你通过“拿去”消费,积累了“信用积分”,这些积分随后可以用于抵扣携程平台的消费,而非直接获得现金...