微信分期如何开通借款权限
微信分期作为一种新型金融服务,其借款功能背后蕴含着复杂的生态链和数据分析逻辑。并非简单的“开通”二字就能概括,而是用户在满足一系列条件后,通过特定的行为路径解锁了“借款”选项。核心在于其利用了微信支付积累的用户信用数据,以及其与第三方金融科技公司的深度合作。值得注意的是,微信分期并非直接提供贷款,而是搭建了一个借款渠道,最终的贷款业务由合作的金融机构来完成。因此,理解“开通借款功能”的关键在于,它代表着用户与微信分期和金融机构之间建立信任关系,并确认用户具备满足贷款条件的能力。 早期用户可以通过参与微信分期推出的各种活动,例如消费满额、邀请好友等,来积累积分和信用等级。 这些积分和信用等级直接影响着用户在微信分期APP上的权限,例如最高借款额度、还款期限、利率等。 微信分期利用其强大的数据分析能力,对用户的消费习惯、交易记录、社交关系等维度进行综合评估,从而精准地判断用户的还款能力和风险等级。 这与传统的银行贷款审批方式有本质区别,微信分期更加依赖于“行为数据”来评估风险,也因此对用户的消费习惯要求更高。
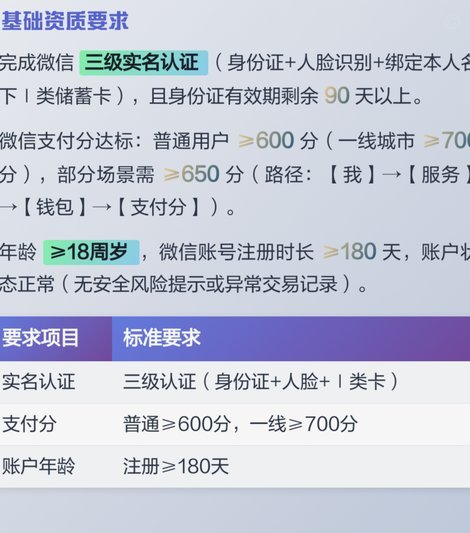
具体操作上,“开通借款功能”并非一个一键操作,而是一个循序渐进的过程。用户首先需要在微信中绑定银行卡,并完成身份验证。验证流程通常包括身份证照片上传、手机号码验证、人脸识别等步骤,以确保用户的真实身份和信息准确性。在绑定银行卡之后,用户需要逐步完成微信分期APP内的各项设置,例如完善个人信息、设置还款方式、选择还款方式等。 微信分期会根据用户的信用等级和风险评估结果,为用户提供不同的借款额度和还款期限。 值得注意的是,用户需要仔细阅读借款协议,了解借款利率、还款方式、逾期还款的后果等重要条款。 微信分期鼓励用户设置自动还款功能,以避免逾期还款带来的利息支出和信用影响。 整个过程中,用户需要积极配合微信分期的审核流程,并及时提供相关证明材料,例如收入证明、银行流水等。
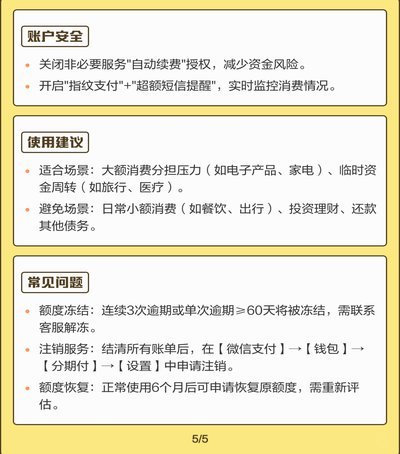
虽然“开通借款功能”看似简单,但其背后的机制相当复杂。微信分期本身仅仅是一个平台,它连接了用户和金融机构,并提供了便捷的借款渠道。 真正的贷款业务是由金融机构来完成的。 微信分期将用户的需求输送到金融机构,金融机构再根据用户的信用评估结果来决定是否放款以及贷款的具体条件。 这种模式降低了金融机构的风险,也方便了用户快速获得资金。 微信分期通过其庞大的用户规模和数据优势,为金融机构提供了广阔的市场机会。 同时,微信分期也在不断优化其风险控制机制,加强与金融机构的合作,以确保借款过程的安全性。
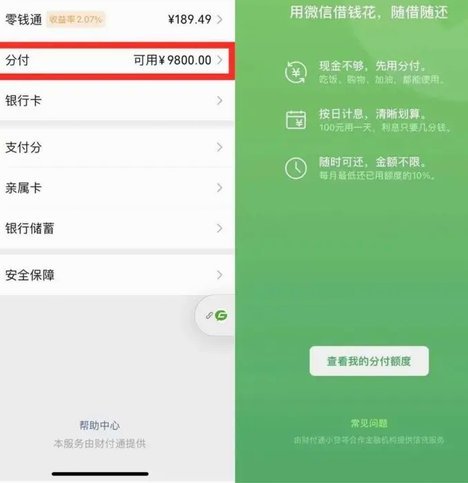
此外,需要关注的是,微信分期提供的借款功能并非适用于所有用户。 微信分期对用户的年龄、收入、信用记录等有严格的要求。 逾期还款会严重影响用户的信用等级,降低其在微信分期APP上的权限,甚至可能影响其在其他微信支付产品上的使用。 因此,用户在使用微信分期借款功能时,需要理性消费,按时还款,避免产生不良信用记录。 微信分期作为一个新兴的金融服务,其发展前景广阔,但同时也面临着诸多挑战,例如监管风险、合规风险等。 未来,微信分期将继续加强与监管部门的沟通协调,完善其风险控制机制,以实现可持续发展。
相关文章
分期乐额度提不出来?试试这几个方法
面对分期乐额度无法提现的问题,消费者可能会感到困扰和焦虑。实际上,这种问题并不罕见,背后可能涉及多种因素。首先,检查个人信息是否完整无误是解决此问题的关键一步。通常情况下,借款平台会要求用户在注册时提...
1688提现攻略:突破额度秘籍
1688平台,作为阿里巴巴旗下最大的批发交易平台,其交易额往往远超普通零售平台。然而,对于许多初涉批发市场的商家,特别是个体经营者,如何高效地将1688平台的资金提现,往往成为一项不小的挑战。简单粗暴...
拼多多套现诚信商家 选哪个平台好?
拼多多的套现生态正在经历结构性分化,部分商家通过流量红利实现快速变现,但这种模式对平台信任体系构成潜在威胁。当前平台算法对低价商品的倾斜政策,客观上为套现行为提供了土壤,但核心矛盾在于商家信誉与交易数...
物转淘金:玩转物品价值系统
“物”赚钱,并非一蹴而就的“捡漏”行为,而是一种基于对市场细微变化、物品自身价值以及人与人之间需求的深度理解和系统性的运营。它需要超越单纯的交易,构建一个价值传递的生态系统。起初,很多所谓的“物”赚钱...
便荔卡包取现额度怎么算
“便荔卡包”这一称谓通常指的是荔湾区发行的特定类型的社会信用卡,由荔湾区政府或相关事业单位运营。要确定“便荔卡包”是否有取现额度,需要仔细分析其发行机制和使用规则。与传统的银行信用卡相比,此类社会信用...
扫个人商户码算套现吗?解析来了
扫个人商户码支付是否算作套现,这个问题涉及到法律法规以及实际操作中的复杂情况。首先,从法律角度来看,《中华人民共和国反洗钱法》及《中国人民银行关于进一步加强银行卡风险管理的通知》等相关文件中并未直接将...