微信分付提现规则解析
微信分付作为微信支付生态中的信用工具,其核心功能在于消费场景的延时支付,而非现金提取。从产品设计逻辑看,分付的信用额度本质是支付能力的延伸,而非现金账户的替代。用户通过分付完成的交易行为,本质上是将信用额度转化为消费凭证,而非资金转移。这种设计既符合金融监管对信用产品的规范要求,也避免了资金池的无序流动。微信支付体系通过分付与零钱、银行卡账户的分离,构建起清晰的资金流边界,确保信用工具不被异化为现金提取渠道。
分付的提现限制源于其风险控制机制的底层逻辑。当用户尝试将分付额度转化为可提现资金时,系统会触发多维度的风控校验,包括但不限于账户信用评分、消费行为轨迹、资金流向合规性等。这种设计并非简单的功能禁用,而是通过技术手段将信用额度与资金提取行为进行物理隔离。微信支付团队在多次产品迭代中,始终将"防止资金挪用"作为核心原则,通过动态风控模型实时评估提现请求的风险等级,确保信用工具不被滥用为套利工具。
用户对提现功能的期待,往往源于对资金流动性管理的需求。但分付的信用额度本质上是支付能力的授信,而非现金账户的余额。当用户将分付额度用于消费时,系统会自动将资金从绑定的银行卡账户划转,完成支付闭环。这种设计既保障了资金安全,又避免了信用工具与现金账户的混同。对于有资金周转需求的用户,更合理的解决方案是通过微信支付的零钱通功能进行理财,或利用信用卡还款计划管理现金流,而非将信用工具异化为提现渠道。
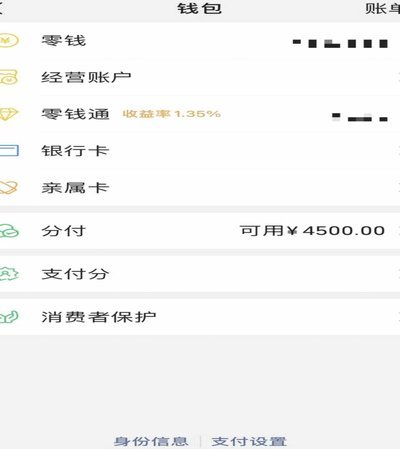
分付与传统信用卡、花呗等信用产品的差异,本质上是支付场景的差异化定位。信用卡的提现功能依赖于银行间资金清算体系,而分付作为微信生态内的信用产品,其资金流转完全依托于微信支付的闭环系统。这种设计既降低了资金流转成本,也避免了跨平台资金挪用的风险。对于用户而言,理解分付的信用额度属性,比执着于提现功能更为重要。合理使用分付,应聚焦于消费场景的延时支付,而非资金提取的金融操作。
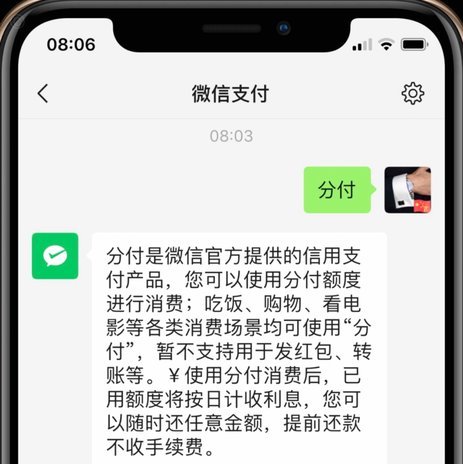
在实际使用中,分付的信用额度可通过微信支付的账单管理界面进行还款操作,系统会根据用户的还款行为动态调整信用额度。这种还款机制既保障了资金安全,也形成了正向的信用积累循环。对于有资金管理需求的用户,建议通过微信支付的理财功能进行资产配置,而非将信用工具作为提现手段。理解分付的定位与使用边界,才能真正发挥其作为信用支付工具的价值,避免陷入功能误解带来的使用误区。
相关文章
花呗怎么能恢复正常
花呗作为一种便捷的信用支付工具,其使用状态与用户的信用评估体系紧密相连。当花呗出现异常,比如被限制使用功能时,背后往往涉及用户信用分的变化、还款记录的异常,甚至是协议条款的触犯。要理解花呗恢复正常,首...
羊小咩:农村电商新势力,品牌故事助力乡村
羊小咩商家作为新兴的农村电商品牌,依托于其独特的商业模式和品牌文化,迅速在农村市场占据了重要的一席之地。这种模式的核心在于通过“合作社+农户”的形式,实现了农业产品从田间地头直达消费者餐桌的高效流通。...
分期乐额度真的可以“刷”出来吗?真相揭秘!
《分期乐信用额度的真相:你真的理解你的额度吗?》 额度不是提款机,而是一张信用名片。它代表的是金融机构对你信用能力的认可,而非无限量的现金储备。分期乐的信用额度形成机制极为复杂,融合了大数据分析、行...
拼多多套现诚信商家 选哪个平台好?
拼多多的套现生态正在经历结构性分化,部分商家通过流量红利实现快速变现,但这种模式对平台信任体系构成潜在威胁。当前平台算法对低价商品的倾斜政策,客观上为套现行为提供了土壤,但核心矛盾在于商家信誉与交易数...
分期乐正规吗?合规性与用户反馈深度解析
分期乐作为一个备受关注的消费金融平台,近年来其业务模式和服务范围不断拓展,引发了公众对其合规性的热议。从行业角度来看,分期乐是否属于正规平台并非一概而论的问题,而是需要基于一系列具体的指标来判断。首先...
“拿去花”提现难?这样做轻松套出来
近年来,随着互联网金融的迅速发展,“拿去花”这类消费信贷产品日益受到消费者的青睐。然而,不少用户遇到提现难的问题, 合法合规地提取资金的关键在于理解个人账户的资金构成。“拿去花”的贷款通常由两部分...