套现商家收取手续费是否违法
“套现商家”这一现象,在近年来互联网金融领域呈现出日益显著的趋势。他们通过购买平台交易的虚拟货币,再以高价转让给其他投资者,从中牟取暴利。这种模式的核心在于利用平台上的价格波动差异,并借助其流动性来快速获利。然而,随着监管力度加强和案件频发,关于“套现商家”是否构成犯罪的问题也变得愈发复杂。简单地将其定义为“需要手续费”是片面的理解,背后蕴含的机制远比表面现象复杂得多,涉及金融、法律、商业等多重维度。更关键的问题在于,平台本身提供的交易服务,其“手续费”并非单纯的纯利润获取,而是构成了一种潜在的风险控制机制,而套现行为则直接破坏了这种机制。因此,判断套现商家是否触犯法律,需要从平台运营模式、监管政策以及行为本身的性质等多角度进行综合考量。
要理解“套现商家”是否犯法,首先要认识到“手续费”的本质并非仅仅是平台盈利的一部分。在多数情况下,交易所或交易平台的各项费用,如交易手續費、清算费、托管费等,都旨在维持市场的稳定,并对不规范行为进行限制和惩罚。例如,高额的手续费往往会抑制大宗交易的发生,从而避免市场剧烈波动带来的风险。而套现商家的核心策略,正是利用这种波动性进行投机获利,他们通过大量资金涌入或出局,人为地制造价格虚差,进而将利润转嫁给投资者。因此,平台的“手续费”本身,在一定程度上就是对这种行为的遏制手段。更重要的是,平台可以通过调整费用结构,加强风险控制,例如设置限购、跌停板等机制,来限制套现商家的活动范围。
然而,仅仅依靠平台的手续费难以完全阻止套现现象。随着监管政策的逐步完善,交易所也在积极探索新的防范手段。但套现商家往往会通过各种方式规避监管,例如利用多个账户进行交易、虚假交易行为等。这些行为不仅扰乱了市场秩序,也给投资者造成了损失。从法律角度来看,“套现”活动本身已经具备了欺诈、操纵市场的特征。如果套现商家明知其行为可能导致市场价格失真,却为了个人利益而采取行动,那么就构成了对市场秩序的恶意破坏,这属于违法犯罪行为。关键在于证明套现商家的行为是否带有恶意的操纵意图,以及其行为是否严重扰乱了市场的正常运行。
最终,“套现商家”是否构成犯罪,取决于具体的案件具体分析。仅仅基于“手续费”这一因素进行判断是远远不够的。监管部门正在逐步加强对互联网金融平台的监管力度,建立更加完善的风险防控机制。未来,平台可能会通过技术手段,例如交易行为监控、账户识别等方式,更有效地阻止套现行为。同时,投资者也应该提高警惕,避免参与高风险的投机活动。对于“套现商家”而言,其经营模式本身就存在巨大的法律风险,一旦被监管部门认定其行为涉嫌违法犯罪,将面临严重的处罚。这不仅仅是罚款问题,更可能涉及刑事责任,影响个人名誉和职业发展。
相关文章
2021花呗天猫秒套:智能消费新体验
随着互联网金融的快速发展,各种便捷支付方式层出不穷,花呗与天猫的合作模式成为了众多消费者关注的焦点。2021年的“花呗天猫秒套”活动更是将这种合作推向了新的高度,不仅为用户提供了更加丰富的消费体验,还...
拼多多套现诚信商家 选哪个平台好?
拼多多的套现生态正在经历结构性分化,部分商家通过流量红利实现快速变现,但这种模式对平台信任体系构成潜在威胁。当前平台算法对低价商品的倾斜政策,客观上为套现行为提供了土壤,但核心矛盾在于商家信誉与交易数...
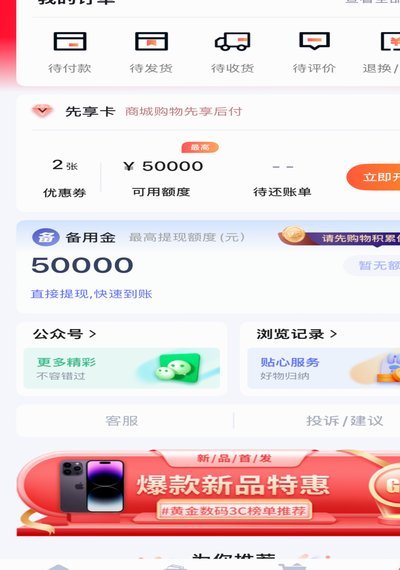
鹿优选临时额度提现指南
在当今快节奏的消费环境中,线上购物平台为了满足用户的即时消费需求,往往会推出临时额度服务,如鹿优选的临时额度功能。这种额度通常适用于特殊情况下,用户 首先,用户需要登录鹿优选App并找到个人中心,...
拿去花套现最忌三个东西
信息不对称是套现过程中最隐蔽的陷阱。当交易双方对资产价值的认知存在断层时,套现行为极易沦为利益博弈。例如二手平台上的物品评估,卖家往往基于情感价值定价,而买家则关注市场流通性。这种认知偏差会导致套现价...
携程拿去花:套现策略解析
携程拿去花,作为一项颇具争议的理财方式,其“套现”机制的探讨,远不止简单的收益与风险比对。最初的设计理念,利用携程的现金流和用户对汽车消费需求的潜在需求,形成了一种“预付”式的投资模式。然而,随着时间...
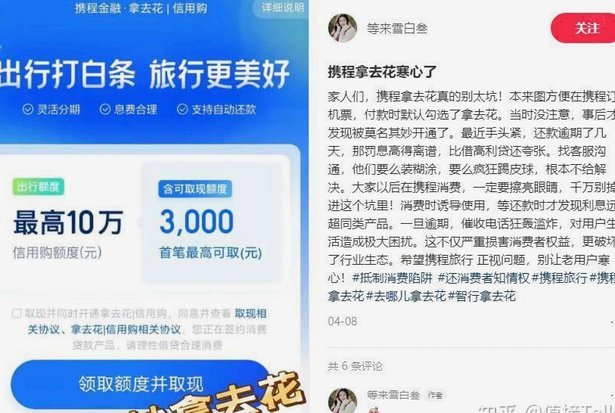
携程“拿去花”还款迷思:钱去哪儿了?深度解答!
近年来,旅游电商平台携程推出的“拿去花”服务备受消费者关注。它为用户提供了便捷的消费贷款支持,但随之而来的是用户的疑问和困扰,“拿去花”的还款渠道和方式成为了焦点之一。有用户反映无法通过“取不了现金”...