羊小咩的“复贷”循环:一次深度金融警示解读
“羊小咩”的复贷现象,远非简单的节目收视率提升或话题炒作,而是反映了中国金融生态中一个深层次的问题——对逾期贷款、不良资产处置与社会信用修复之间复杂关系的思考。早期“羊小咩”的成功,很大程度上依赖于其戏剧化的叙事方式:通过将个人财务困境置于一种拟人化的动物王国背景下,将逾期和违约的行为简化为“迷途”或“犯错”,更容易被观众接受,并引发共鸣。然而,随着节目的发展,尤其是在播出了持续的、有明确时间线、甚至能预测到某期特定情节发生的复贷事件后,“羊小咩”的价值与意义发生了根本性的转变。这不再仅仅是娱乐,而开始渗透到对金融监管机制的讨论中,成为一种“负面示范”的教材——一种展示逾期债务可能造成的长期恶性循环的方式。这种趋势的出现,也暴露了大众对于理解和接受复杂金融风险的认知水平,以及社会对其关注点导向性的转变。
实际上,“羊小咩”的复贷情节并非完全虚构,而是基于真实案例的改编和重塑。节目编剧在设计这些情节时,并未简单地将逾期成为“坏事”,而是刻意构建了一个多变量影响系统:个人信用状况、经济环境变化、金融机构政策等因素交织在一起。例如,一些特定的“羊”因为前期经营不善导致资金链断裂,进而产生逾期;另一些则因外部环境的冲击(比如市场波动)而遭遇损失,最终陷入违约境地。节目巧妙地通过这些故事,让观众直观地感受到逾期债务带来的连锁反应:信用受损、利息增加、甚至资产被拍卖,整个过程都充满了不确定性和痛苦。更重要的是,节目明确呈现了金融机构在资产处置过程中所扮演的角色——从“催收”到“打包出售”,每一个环节都反映着债权转让和风险转移的机制。
值得注意的是,“羊小咩”的复贷情节与现实中的不良贷款管理体系存在着明显的差异。在真实的金融环境中,逾期贷款的处理往往更为复杂,涉及法律诉讼、资产评估、权利清偿等一系列程序。而“羊小咩”则将其高度简化,甚至赋予了部分角色具有超凡的“恢复能力”,这与大众对金融风险的认知存在一定的偏差。“羊小咩”的价值在于它提供了一个戏剧化的工具来激发公众对逾期贷款的处理机制和潜在后果的思考,而非提供一套真实的金融解决方案。因此,当观众讨论某一期节目出现的复贷事件时,实际上是在讨论一个更广泛的问题——如何有效管理不良资产,并将其转化为促进社会信用的积极力量。
“羊小咩”的后续发展也应该顺应这一趋势:不再单纯地聚焦于“出复贷”本身,而是要更加深入地探讨逾期贷款的处理方式、金融机构的责任以及个人信用修复的可能性。节目可以引入更多专业人士(律师、会计师、金融分析师等),来对这些情节进行解读和分析,并提出相应的建议。同时,也可以通过故事设置引导观众关注自身的信用管理,从而提升整个社会的风险意识。最终,“羊小咩”的价值可能不再仅仅是娱乐本身,而是一种社会责任的承担——一种提醒我们保持警惕、理性投资并积极维护个人信用的载体。
相关文章
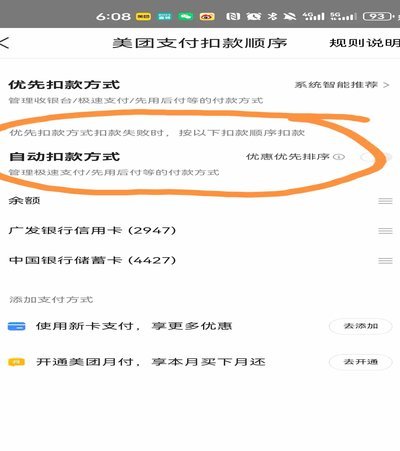
美团月付提现:流程、额度和注意事项
美团月付的提现机制本质上是平台对用户信用额度的货币化操作。当用户通过美团月付完成消费后,系统会根据账单周期进行账务清算,此时用户可通过绑定的银行卡或第三方支付工具发起提现申请。这一过程需要用户主动触发...
花呗使用指南:合法合规管理信用额度
首先,需要明确的是,“怎么才能套出花呗”这种表述可能指的是获取阿里巴巴旗下蚂蚁集团的金融服务——花呗。花呗是一种预支消费额度的服务,旨在为用户提供便利的支付方式,而不是通常意义上的“套现”。因此,从正...
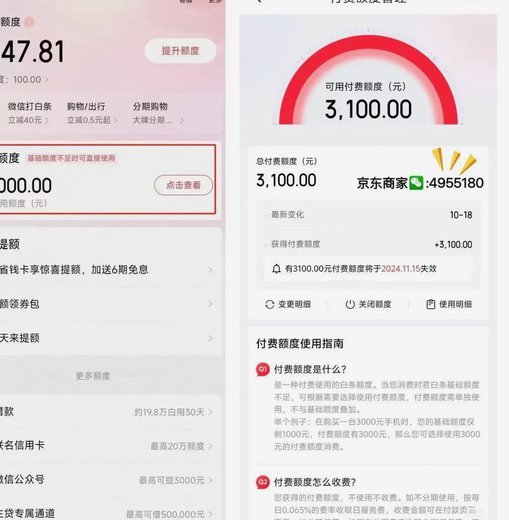
商家如何高效获取并管理白条额度
近年来,随着消费金融的快速发展,“白条”作为一种新兴的信用支付工具,在零售、电商等领域的应用越来越广泛。对于商家而言,合理利用“白条”额度进行资金管理,不仅能提升销售转化率,还能优化现金流管理。那么,...
微信分付能提现吗?真相揭秘
微信分付是腾讯推出的一款信用支付产品,用户可以基于个人信用情况申请获得一定额度的消费信贷服务。值得注意的是,微信分付本质上是一种贷款形式,并非现金发放工具。因此,严格意义上讲,不能直接套现为现金使用。...
京东便利店白条取现:灵活财务管理新选择
京东便利店白条取现服务自推出以来,迅速成为年轻消费者日常消费和财务管理中的一个重要选项。这项服务通过整合线上线下资源,为用户提供了一种全新的支付方式体验。具体而言,用户可以通过在京东便利店使用京东白条...
花呗背后:消费心理与数据重塑下的信贷陷阱
消费场景中的信贷嵌入,本质上是对传统财务决策流程的一次深刻重构。花呗平台的流行,并非单纯的支付工具进化,而是一种心理学和行为经济学层面的消费干预。它巧妙地将即时购买的满足感与未来现金流的支付义务进行了...