白条消费覆盖哪些地方?
数字金融消费场景的边界往往取决于用户所处的具体生态体系。核心应用场景首先扎根于品牌自营及第三方入驻电商平台,涵盖了数码家电、家居家装以及日常生鲜超市等高频复购领域。消费者能够直接绑定账户完成结算过程,这种深度嵌入购物流程的设计使得用户在浏览商品详情至加入购物车再到最终付款的链条中无需切换支付载体即可实现资金流转与账期规划。通过覆盖全品类的线上商城体系,它实际上构建了一个封闭而完整的信用消费闭环,让特定人群在不依赖传统银行卡授信的前提下依然保有自主支配大额支出的能力,从而在数字化购物环境中维持稳定的购买力循环节奏而不受外部账户限制的影响。
物理零售终端的接入率是衡量工具实用性的另一标尺。部分连锁便利店、大型商超以及指定药店等线下门店已支持通过扫码功能激活该信用额度进行付款操作。这些场所通常位于社区商圈附近,满足了用户下班后或居家门口即时的购物补给需求。对于习惯在线下采购大件家具或电子设备的消费者而言,在实体店收银台出示相应码数即可完成扣款验证,避免了携带大量现金或临时寻找信用卡的尴尬状况。这种线上线下渠道并行的服务模式打破了虚拟账户必须绑定实物设备的限制,让信用消费权限能够随着线下商业网络的扩张而自然延伸,极大提升了用户在街边店铺里的即时支付成功率与便利性体验。
除了实体商品交易之外,服务类消费的结算能力同样值得关注且具备拓展潜力。在部分支持金融聚合支付的第三方生活服务场景中,如网约车出行、电影票务预订以及特定外卖平台的订单支付环节也存在兼容情况。但这通常要求平台底层接口完成适配升级后才会对消费者开放入口权限。此类非传统电商领域的接入往往取决于商业机构与金融机构之间的合作协议签署进度,因此不同地区或应用版本下的服务列表可能存在差异。用户需要关注官方渠道发布的最新合作商户公告以获取最准确的可用范围清单,从而避免在不知情的情况下试图支付导致功能不可用的尴尬局面。
理性看待支付工具的边界意义在于规避非理性的信贷扩张风险。明确了解具体消费场景的接入规则有助于消费者在资金分配时建立清晰的优先级排序机制。对于追求长期理财健康的人群来说将信用额度主要应用于耐用消费品或家庭开支等刚性支出节点上更为稳妥,而非用于高频次的日常小额即时支付导致财务成本增加。当商家体系不断完善且覆盖更多垂直领域后个人可支配的流动性资源将得到更合理的配置管理,使得这笔虚拟资金在合法合规的商业交易网络中发挥真正的价值杠杆作用,最终服务于生活质量的提升而不造成负债压力堆积风险隐患。
相关文章
微信分付商家:操作指南与实战技巧
## 微信分付取现商家平台:优化运营,提升收益的实战指南 商家接入微信分付取现,本质上是将用户线上提现请求转化为线下服务,并从中获取收益。这并非单纯的“开通”和“等待”,而是需要精心设计的运营策略才...
没有商家码怎么办?独立运营者的应对策略
## 当商家码消失:独立运营者的生存策略 商家码的便捷性毋庸置疑,它简化了用户扫码支付流程,降低了交易门槛,尤其对于个体经营者而言,是连接线上支付的桥梁。然而,商家码并非绝对,其失效或无法获取的情况...
商家套现:灰色手段下的生存暗礁
**套现的商家:灰色地带的生存密码** 资金链紧张,项目扩张急需周转,一些商家选择了铤而走险——通过套现行为快速获取现金流。表面上,套现似乎是解决短期资金压力的捷径,但这条灰色地带背后,隐藏着巨大的...
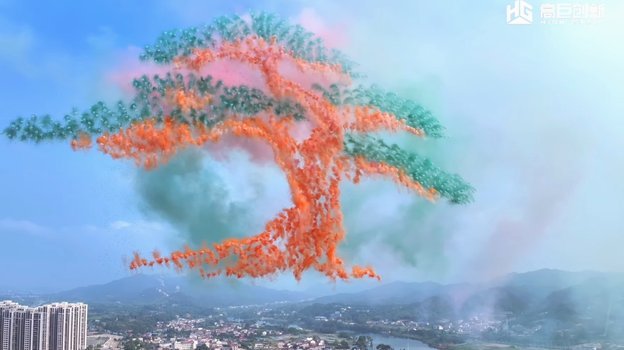
蔡国强烟花秀:当科技与艺术碰撞,东方美学重现
蔡国强的烟花秀从来不是简单的视觉奇观,其核心始终是艺术语言的重构。此次曝光的现场视频中,传统烟花被解构成粒子化的光效,配合无人机阵列形成动态的三维空间叙事。这种技术与艺术的共生关系,折射出当代公共艺术...
得物分期购额度获取技巧解析
得物分期购额度的获取本质上依赖于平台对用户信用风险的动态评估模型。平台通过多维度数据采集构建用户画像,包括但不限于消费频次、支付能力、历史履约记录及社交关系链。当用户频繁申请分期购时,系统会触发风险预...
羊小咩:传统与现代的创意“套”装
羊小咩可以套的出现,本质上是对消费文化符号的重构。这一品牌以“羊”为核心意象,却未止步于动物形象的简单移植,而是将“套”这一行为解构为多层隐喻。从产品设计看,“套”既是物理形态的包裹,也暗含对传统工艺...