警惕!这些软件可能让你陷入金融陷阱
搜索“有什么套花呗的软件吗”这一行为,背后折射出的是当下极度扭曲的信用变现需求与对流动性匮乏的焦虑。这种诉求本质上是在寻找一种将预支额度转化为即时现金的“捷径”。然而,在互联网黑产的语境里,“软件”往往是一个具有高度误导性的营销伪装。这类工具并非某种能够突破底层支付协议的技术利器,而是一套被精心包装过的、利用虚假交易链路诱导用户参与违规操作的欺诈话术。对于使用者而言,这并不是在寻找技术漏洞,而是在试图触碰金融监管系统的红线,其背后隐藏的往往是针对信用用户的二次收割。
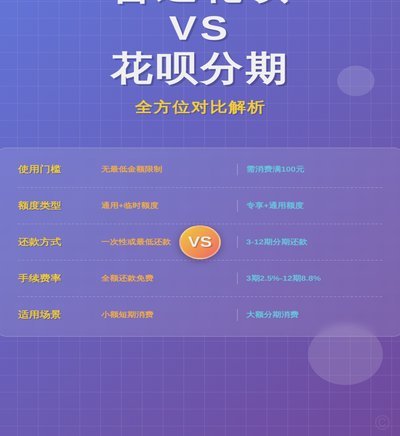
拆解这些所谓的“套利软件”可以发现,其底层逻辑高度依赖于对电商结算周期与支付延迟的恶意利用。其运作模式通常表现为自动化脚本驱动的虚假交易,通过在某些低监管门槛的第三方平台制造虚假的商品流通闭环,试图实现信用额度向现金的非法转移。这类手段本质上是典型的“套现”变种,它并不是依靠某种黑客技术攻破了支付宝的安全防护,而是通过构建一个看似合规实则虚构的交易模型,试图骗取支付系统的风控信任。这种对规则边缘的试探,其核心逻辑就是利用信息差进行金融欺诈,而非真正的技术突破。
试图利用这类工具的行为,会将个人财务与法律安全置于极度危险的境地。首先是资金链路的断裂风险:所谓的“软件”中介或平台,极易通过虚假结算、截留资金来实现二次诈骗,让用户陷入钱财两空的困局。其次是金融征信系统的毁灭性打击,随着反洗钱监测技术(AML)的升级,任何异常的、非自然的行为模式都会瞬间触发风控警报,导致花呗额度被永久封禁、银行卡被冻结甚至面临司法调查。更深层的危机在于,参与此类非法链路往往会不自觉地进入黑产链条,使个人身份信息和金融数据暴露在犯罪组织的视野下,造成无法挽回的信用崩塌。
当前的支付生态早已不再是监管真空的地带。蚂蚁集团等巨头利用深度学习与图计算技术构建的实时风控引擎,能够对每一笔交易的资金流向、商户属性及用户行为轨迹进行毫秒级的全方位扫描。这种基于大数据和机器学习的动态监测,使得任何试图建立“虚假交易闭环”的行为都显得极其脆弱。从技术层面来看,支付系统的安全性已进化到了识别异常特征模式而非仅仅依赖预设规则。因此,寻找不存在的“漏洞软件”不仅是一场徒劳的博弈,更是一次对自身金融信用资产进行毁灭式透支的冒险行为,这种试图通过技术手段逃避债务约束的想法,在严密的算法监管面前注定会走向死胡同。
相关文章
分期乐智囊:钱能玩转的投资妙招
分期乐的“套钱”并非指获取额外利息或费用,而是更深层次地理解其运作机制,进而优化还款策略,实现资产最大化利用。许多人将分期乐视为一种简单的“借钱”方式,却忽略了其核心价值在于,它将消费行为转化为可追溯...
没有商家码怎么办?独立运营者的应对策略
## 当商家码消失:独立运营者的生存策略 商家码的便捷性毋庸置疑,它简化了用户扫码支付流程,降低了交易门槛,尤其对于个体经营者而言,是连接线上支付的桥梁。然而,商家码并非绝对,其失效或无法获取的情况...
商家如何高效获取并管理白条额度
近年来,随着消费金融的快速发展,“白条”作为一种新兴的信用支付工具,在零售、电商等领域的应用越来越广泛。对于商家而言,合理利用“白条”额度进行资金管理,不仅能提升销售转化率,还能优化现金流管理。那么,...
美团月付回收平台的资金流动密码
### 美团月付回收平台:重新定义消费金融的资金流动格局 在数字经济蓬勃发展的今天,美团月付作为一项创新的消费金融服务,正在悄然改变着人们的支付习惯和商家的收款模式。而其背后的回收平台,则是整个生态...
商家套现:灰色手段下的生存暗礁
**套现的商家:灰色地带的生存密码** 资金链紧张,项目扩张急需周转,一些商家选择了铤而走险——通过套现行为快速获取现金流。表面上,套现似乎是解决短期资金压力的捷径,但这条灰色地带背后,隐藏着巨大的...
分期乐额度不够?教你轻松提升!
为了提高分期乐借款的可用额度,用户需要从多方面着手。首先,良好的信用记录是提升借款额度的关键因素之一。建议用户在日常生活中保持良好的信用习惯,比如按时还款、不逾期等,这将有助于分期乐评估用户的还款能力...