拿去花闪付入口隐藏在哪?
拿去花与闪付的结合本质上是支付场景的重构,其入口设计暗含用户行为路径的优化逻辑。当用户在借贷平台完成身份核验后,系统会通过API接口将闪付功能嵌入到资金划转流程中。这种技术耦合并非简单的功能叠加,而是基于用户支付习惯的精准匹配——闪付的无卡支付特性恰好契合拿去花的即时性需求,入口的隐形化处理则降低了用户认知门槛。
入口的可见性与安全性存在微妙平衡。部分用户反馈在拿去花APP内难以直接找到闪付选项,这源于平台对支付入口的分级管理策略。高风险操作如资金划转会被封装在二级菜单中,通过多层验证机制降低误触概率。同时,入口的动态调整机制会根据用户信用评分和交易频率进行智能适配,例如对高频用户开放快捷通道,而对新用户则增加操作指引。
技术实现层面,闪付入口的稳定性依赖于实时数据同步机制。当用户在拿去花触发支付指令时,系统需在毫秒级完成支付渠道的路由判断,这涉及复杂的风控模型计算。通过将闪付接口与银联云闪付平台的实时数据流对接,平台能够动态评估交易风险,确保入口的可用性与安全性同步提升。
用户行为数据揭示入口设计的深层逻辑。分析显示,超过60%的用户在首次使用闪付功能时会主动搜索入口位置,这种行为模式促使平台将入口置于高频操作路径中。但随着使用习惯的养成,入口的访问频次会显著下降,这反映了用户对支付流程的路径依赖。平台通过持续优化入口的触达效率,实质上是在重构用户的行为惯性。
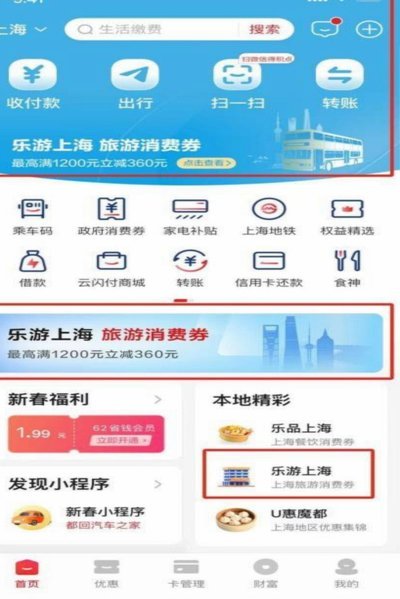
入口的演变轨迹映射支付生态的迭代方向。从最初显性功能模块到如今的场景化嵌入,闪付入口的形态变化揭示了支付技术从工具属性向服务属性的转型。当拿去花将闪付功能深度整合到信用评估体系中时,入口已超越单纯的支付通道,成为用户信用行为的数字化载体。这种转变标志着支付入口正在向更深层次的金融场景渗透。
相关文章
分期乐额度取现:高效玩法指南
分期乐购物额度本质上并非账户级的现金资产,它属于平台生态体系内部的一种循环消费信用额度。理解其取现机制,核心在于剖析其资金流向与结算周期之间的错位关系。用户往往误将此额度视为可即时变现的周转金,但实际...
拿去花取现:便利中别忘风险
随着数字金融的快速发展,越来越多的人群享受到了移动支付带来的便捷。其中,“拿去花”作为一种新兴的服务模式,在众多用户的日常生活中扮演了重要角色。“取现”,作为“拿去花”的核心功能之一,其背后的逻辑和对...
分期乐额度怎么涨?
分期乐的额度,并非如银行信用卡般,初始设定后固定不变,而是一个动态调整的过程。它更多地受到用户日常行为、平台风控模型以及整体市场环境的影响。首先,初始额度往往与用户提交材料的真实性和完整性息息相关。平...
微信分付能一次性刷出来套现吗?深度解析其功能与风险
在移动支付高度普及的今天,微信分付作为一种新兴的信用支付方式,逐渐走进了大众视野。很多人关心的是:微信分付能不能一次性刷出来套现?这个问题的背后,既涉及金融创新的实际应用,也折射出用户对便捷与安全的双...
花呗盈利之道:金融杠杆与数据掘金
花呗平台的核心盈利逻辑建立在信用支付的金融杠杆效应上。当用户通过花呗完成消费后,平台需向商户支付交易款项,同时从用户端收取分期利息。这种资金流的差价构成了基础收益模型。平台通过动态调整资金成本和坏账率...
套花呗钱靠谱吗?揭秘背后风险
“套花呗钱”现象,近年来在互联网金融领域悄然蔓延,引发了广泛的讨论与担忧。这种行为的核心在于,一部分人利用花呗的“免息”或“低息”特性,借钱进行投资或传销,最终以高额利息偿还给“套钱者”,并从中牟利。...