花呗应用场景广泛扩展
花呗的渗透已超越单纯的支付工具属性,正在重构消费场景的底层逻辑。从最初聚焦电商平台的信用支付,其应用边界已扩展至实体零售、公共交通、医疗教育等高频消费领域。这种场景化延伸不仅体现在支付环节的覆盖,更通过信用评估体系的嵌入,将消费行为转化为可量化的数据资产。商家通过接入花呗接口,可获取用户消费偏好、还款能力等多维数据,从而实现精准营销与库存管理的动态平衡,这种数据价值的挖掘正在重塑传统商业的运营模式。
在消费金融领域,花呗的分期功能正在改变用户的资金规划方式。通过将大额消费拆解为月度还款,它实质上降低了消费门槛,使原本需要储蓄才能实现的购买行为变得即时可行。这种模式对年轻群体尤其具有吸引力,他们更倾向于将消费视为即时满足的工具而非长期负债。但这种即时性也带来了消费决策的短视化风险,用户可能在享受便利的同时,忽视了长期财务规划的必要性。
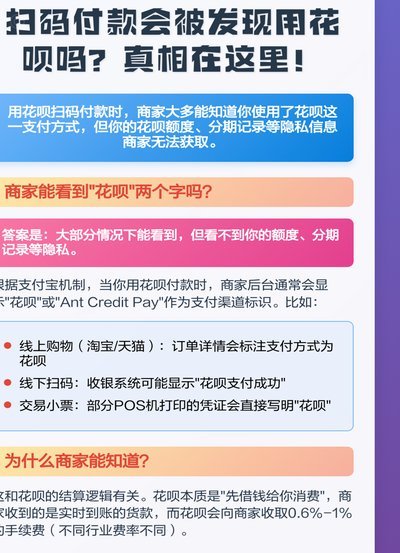
花呗的信用评估体系正在构建新的个人金融画像。不同于传统银行依赖收入证明的授信方式,其通过消费频率、还款记录、场景选择等多维度数据,形成动态信用评分模型。这种评估方式更贴近用户的实际履约能力,但也存在算法黑箱带来的透明度问题。当信用评分成为影响贷款、租房等重要决策的依据时,如何确保评估标准的公平性与可解释性,成为平台需要持续优化的方向。
在商户端,花呗的接入正在催生新型商业合作模式。部分商家通过与花呗联合推出专属优惠,如分期免息、积分返现等,将信用支付转化为提升客单价的杠杆。这种合作不仅增加了用户粘性,也帮助商户获取精准的客群画像。但过度依赖花呗带来的销售增长,可能使商家陷入"优惠依赖症",当用户对免息活动产生预期后,若政策调整可能引发消费降级的连锁反应,这种商业生态的脆弱性值得警惕。
相关文章
轻松掌握羊小咩提前还款全流程
羊小咩平台的提前还款机制设计体现了金融产品对用户灵活性的需求,其核心逻辑在于通过动态调整还款计划平衡借贷双方的利益。用户在触发提前还款时,系统会自动计算剩余本金与已产生的利息,这一过程涉及复杂的资金流...
携程“拿去花”:现金商户深度解析
“携程拿去花”作为携程集团推出的消费金融产品,其核心在于为用户提供消费信贷服务,旨在解决用户在特定商户消费时可能出现的资金短缺问题。但其运作模式并非仅仅依赖线上平台,线下商户的参与对于其生态系统的构建...
物转淘金:玩转物品价值系统
“物”赚钱,并非一蹴而就的“捡漏”行为,而是一种基于对市场细微变化、物品自身价值以及人与人之间需求的深度理解和系统性的运营。它需要超越单纯的交易,构建一个价值传递的生态系统。起初,很多所谓的“物”赚钱...
花呗额度如何变现全流程步骤
任何试图将花呗额度直接“提现”的思维模式,其底层认知都需要首先校准:花呗本质上是一项周转型消费信贷额度,而非可以自由提取的银行存款或流动资金。因此,从财务结构上讲,直接将“额度”转换成“现金”并非一个...
鹿优鲜食品安全如何?
鹿优鲜,这家以生鲜电商和“鲜活”供应链模式著称的平台,在近几年迅速崛起,其食品安全问题也引来了广泛关注。要判断鹿优鲜的食品安全是否可靠,需要从多维度进行审视,不能简单地用“是”或“否”来回答。 鹿优鲜...
哪些平台支持白条支付
白条的适用范围本质上并非是一个简单的“平台列表”,它代表的是一套基于商家合作协议的短期信贷解决方案。深入理解其使用逻辑,必须跳脱出“哪个APP能用”的表层疑问,着眼于其作为信用工具在哪些**核心生态系...