先用后付陷阱揭秘
这套“先用后付找商家套现”模式,其核心是一种利用信用和现金流时间差制造的认知错配。表面上看,这构成了一个低成本的交易循环,让参与者误以为自己获得了零成本的贸易融资便利。然而,深入剖析其资金流转的实操机制,会发现这绝非简单的赊账,而是一个复杂的、依靠信任和信息不对称搭建起来的资金回收陷阱。套现的本质并非商品价值的循环,而是通过不断增加的中间环节和隐形费用,系统性地将货款和利润从交易的末端回抽,压缩至可忽略的边际利润。参与者最初感受到的是一时的资金周转便利,但这种便利的基础却是对底层财务结构的持续透支,一旦流程的信任链条断裂,参与方极易陷入无法回溯的资金黑洞。
从流程设计的角度观察,这种模式极擅长利用商家对“流量变现”的原始渴求。它首先吸引的是缺乏完善供应链金融渠道的实体商家。交易方通过设立一系列看似高效的“结算通道”和“资源匹配平台”,实则搭建了一个极度依赖过桥资金的流转闭环。商家交出的是货品和销售的承诺,套现方提供的则是资金的短期前置,但最终回收的成本结构却高度不透明。这种机制的变现逻辑在于不断提高“参与门槛”和“服务费”,每一个新增的层级都在截留一部分原本应归属于货物流转的利润。最终,套现的金额始终无法达到账面预估的纯利润,而是被系统性的运营费用和风险补偿金稀释殆尽,使得整个循环的真实价值,远远低于其表面的操作复杂度。
这种机制最大的隐患,在于其根植于交易主体间缺乏完善的法律契约和第三方背书。当资金流转涉及到跨区域、多主体、多环节的复杂交易时,任何单一环节的违约或信息滞后,都会造成巨大的信用风险敞口。参与者普遍忽视了建立透明的资金结算账户和实时的审计追踪机制。当套现行为演变成常态化的资金挪用时,原始的贸易关系迅速异化为金钱关系,各方都开始急于在有限的交易周期内将资金兑现为现金,而非关注商品的持续价值。这种“速度至上”的交易文化,极大地削弱了对风险预警的警觉性,使得资金套现的行為越来越具有投机性和非理性色彩,使得整个生态系统面临系统性崩溃的极高风险。
从更宏观的经济角度审视,这种套现模式反映出传统供应链金融基础设施的结构性缺失。它填补的并非“融资空缺”,而是“制度空缺”。在没有强监管、标准化的供应链金融平台支撑时,资金的高速流动便容易被非理性利用。如果
相关文章
得物佳物分期轻松购指南
### 了解得物的佳物分期付款功能 得物APP是一款专注于潮流生活方式的电商平台,在这里,用户可以轻松购买到各大品牌的新款服饰、鞋帽等商品。其中,“佳物分期”是得物推出的一项创新金融服务,旨在满足消...
羊小咩商城提现条件全解析
“羊小咩商城可以提现吗”这个问题,对于新入驻的电商平台用户来说,无疑是首要的疑问。事实上,羊小咩商城作为一个基于微信生态的垂直电商平台,其提现机制并非一蹴而就,而是遵循一定的规则和流程。理解其提现政策...
便荔卡包提现额度到账情况分析
便荔卡包作为一种金融产品,常见于银行或证券类平台,用于投资或理财。然而,关于“便荔卡包取现额度提现中能到账”的问题,需要从多个维度进行分析。 首先,便荔卡包的具体功能和使用场景决定了取现方式是否顺利...
2025分期乐临时额度:信用体系的重塑
2025年分期乐临时额度的调整折射出消费金融市场的结构性变革。随着监管政策对消费信贷的精细化管控,临时额度的审批逻辑已从单纯的信用评估转向多维风险模型。金融机构通过引入实时消费数据、还款行为追踪及社交...
拍拍贷额度如何提升?
拍拍贷的额度评估机制本质上是基于用户画像的动态匹配过程,首次申请时平台会通过多维度数据交叉验证来确定授信上限。系统会优先抓取用户在注册时填写的收入证明、职业信息等硬性指标,同时结合设备指纹、网络环境等...
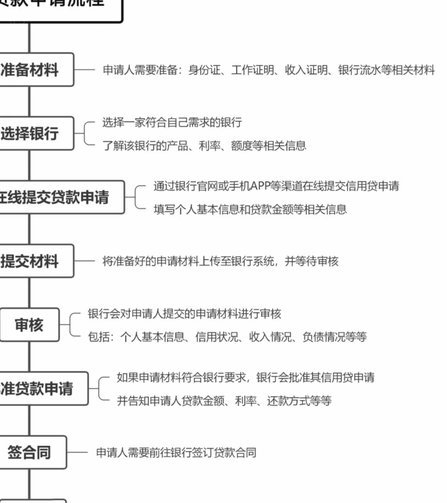
网贷全流程解析
网贷平台流程,从用户注册到借款成功,是一个涉及多个环节的复杂过程。首先,在用户注册阶段,平台会要求用户提供基本的身份和信用信息,并进行实名认证以确保账户的安全性和合法性。此过程中,个人信息保护至关重要...