花呗套现还款:短期解压,长期负债
面对短期资金周转压力,当储蓄储备不足时,寻求临时流动性便成为部分群体的选择,部分用户倾向于利用信用额度进行资金调配,这便是常说的“花呗套花呗”操作模式。这种思路本质是通过现金流的时间差来缓解还款高峰,将一次性的大额支出拆解到不同账单周期。看似解决了当下的燃眉之急,实则是在透支未来的支付能力。关键在于对账单日与还款日的精确把控,一旦操作失误或额度不足,资金链即刻断裂。然而,这种应急手段若缺乏长远规划,极易导致债务链条断裂,令个人陷入更深的财务困境。
深入分析其运作逻辑,核心在于利用两笔还款的时间窗口错位来重置利息计算节点。然而,平台对账单的清算并非简单的资金到账时间,而是涉及实际交易日算息。如果只还本金而刻意拖延,利息成本会随时间线性叠加。这种策略若缺乏严格的本金归位计划,最终会导致债务雪球越滚越大,使得原本可控的负债规模在不知不觉中失控,陷入难以偿还的被动局面。
从资金流向角度看,该操作虽能暂时缓解当月应还额度,但新产生的账单并未真正消除,只是将债务延后。若未能及时补入同等金额的本金,累积的利息与新增账单将迅速吞噬可用额度。此外,频繁操作可能触及平台风控阈值,导致账户冻结或额度骤降,进而影响正常的消费体验。此时,用户往往面临两难选择:是继续操作还是彻底放弃。
若
相关文章
携程积分提现难?别闹了
携程积分体系与第三方平台的权益转化存在本质差异 携程的积分系统本质上是平台运营的会员权益体系,其核心价值体现在酒店预订、机票兑换、会员等级权益等场景。而"拿去花"作为支付宝生态内的信用支付工具,本质...
如何快速变现分期乐
要将分期乐变现,首先需要明确分期乐的性质及其背后的逻辑。分期乐是中国年轻人中流行的购物分期平台,通过提供消费信贷服务,用户可以按期偿还贷款购买商品。要变现分期乐账户中的余额或积分,可以从以下几个方面入...
商家如何高效获取并管理白条额度
近年来,随着消费金融的快速发展,“白条”作为一种新兴的信用支付工具,在零售、电商等领域的应用越来越广泛。对于商家而言,合理利用“白条”额度进行资金管理,不仅能提升销售转化率,还能优化现金流管理。那么,...
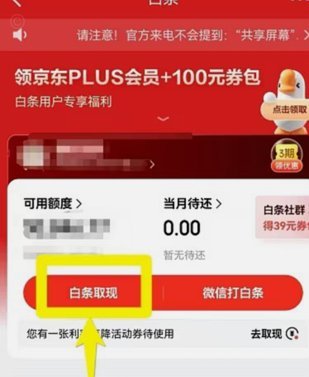
便荔卡包提现额度到账情况分析
便荔卡包作为一种金融产品,常见于银行或证券类平台,用于投资或理财。然而,关于“便荔卡包取现额度提现中能到账”的问题,需要从多个维度进行分析。 首先,便荔卡包的具体功能和使用场景决定了取现方式是否顺利...
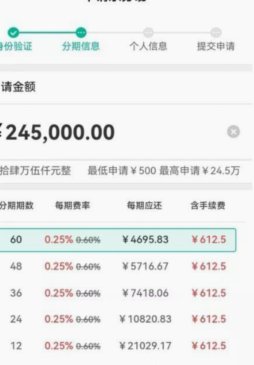
2025分期乐临时额度:信用体系的重塑
2025年分期乐临时额度的调整折射出消费金融市场的结构性变革。随着监管政策对消费信贷的精细化管控,临时额度的审批逻辑已从单纯的信用评估转向多维风险模型。金融机构通过引入实时消费数据、还款行为追踪及社交...
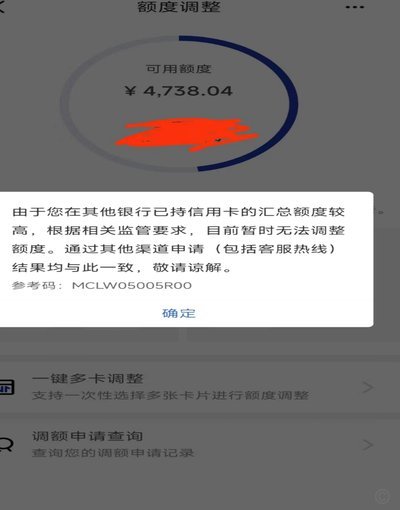
分期乐授信额度怎么关?一步教你轻松操作
分期乐是一款广受欢迎的消费金融服务应用,为用户提供了便捷的分期购物体验。然而,在使用过程中,有些消费者可能出于风险控制或财务管理的需求, 通常情况下,用户可以通过以下步骤来尝试调整自己的授信额度:1...