花呗转现金手续费多少?
花呗转现金的手续费率通常遵循阶梯式计费规则,具体比例与交易金额、提现渠道及平台政策密切相关。以支付宝官方披露的数据为例,普通用户通过"花呗余额提现"功能转出至银行卡,手续费率普遍在0.8%-1.5%区间浮动,但需注意该费率仅适用于单笔金额低于5000元的场景。当提现金额突破特定阈值后,手续费率会触发递减机制,例如超过1万元后费率可能降至0.6%。值得注意的是,部分合作商户或特殊渠道可能提供差异化费率,但此类优惠通常伴随额外使用限制,如单日提现次数上限或资金冻结条款。
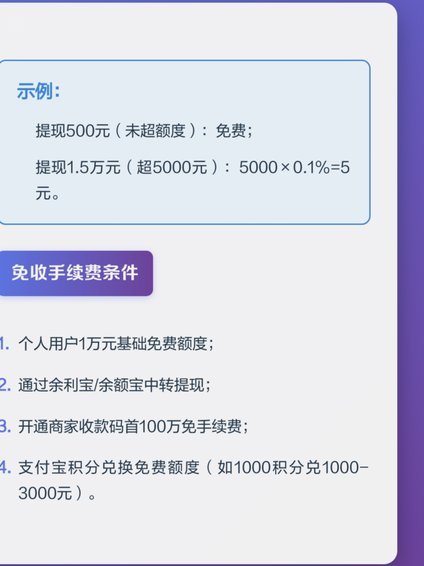
手续费计算逻辑受多重变量影响,其中资金规模与时间成本是核心要素。当用户选择"花呗提现"功能时,系统会根据实时市场利率动态调整手续费,这意味着同笔资金在不同时间段提现可能产生差异。例如,节假日前后的资金流动性变化可能导致手续费率波动约0.2-0.5个百分点。此外,平台还会通过算法评估用户信用等级,对高信用用户实施费率减免策略,这种动态定价机制使得手续费成为衡量用户资金使用效率的重要指标。
实际操作中,手续费成本往往被隐性计入资金周转率。以单笔5000元提现为例,按1.2%费率计算,用户需支付60元手续费,相当于年化利率约28.8%。这种隐性成本在频繁提现场景中会显著放大,例如月度提现3次的用户,年度手续费支出可达216元,相当于放弃约12%的潜在投资收益。更复杂的场景中,手续费与资金占用时间共同构成综合成本,当提现资金用于短期理财时,需精确计算资金周转效率与手续费的平衡点。
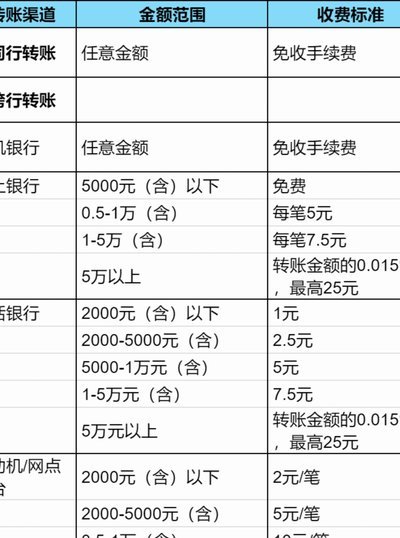
替代方案的经济性分析显示,分期付款与借记卡提现存在显著差异。将大额提现拆分为多期分期,虽然每期手续费率可能降低0.3-0.5个百分点,但总手续费与利息支出可能超过直接提现成本。相比之下,通过绑定借记卡的"花呗余额提现"功能,手续费率通常低于分期费率,但需承担银行转账的额外时间成本。这种权衡关系揭示出手续费并非孤立存在,而是嵌套在更复杂的资金流动网络中。
手续费结构的演变折射出平台资金管理策略的深层逻辑。随着用户对资金流动性需求的提升,支付宝通过费率分级机制实现精细化运营,既保障资金池稳定,又激励用户优化资金使用效率。这种动态调整机制使得手续费成为连接用户行为与平台策略的关键纽带,其本质是资金时间价值的市场化体现。理解这一逻辑,有助于用户在资金规划中建立更清晰的成本意识。
相关文章
白条提现突然受限怎么办?
当您使用京东白条的提现功能时,突然发现额度无法取出的情况会让人感到困扰。首先需要冷静下来分析问题产生的原因,通常这可能是由于账户异常活动、系统维护或是规则更新所致。面对这种情况,第一步是检查自己的操作...
携程“拿去花”能提现吗?安全性和流程深度解析
携程的"拿去花"服务本质上是将用户账户中的积分或余额转化为可提现的现金形式,但其核心逻辑与传统金融提现存在本质差异。该功能通过携程与第三方支付平台的接口实现资金流转,用户需在指定时间内完成实名认证和风...
羊小咩:农村电商新势力,品牌故事助力乡村
羊小咩商家作为新兴的农村电商品牌,依托于其独特的商业模式和品牌文化,迅速在农村市场占据了重要的一席之地。这种模式的核心在于通过“合作社+农户”的形式,实现了农业产品从田间地头直达消费者餐桌的高效流通。...
拼多多套现诚信商家 选哪个平台好?
拼多多的套现生态正在经历结构性分化,部分商家通过流量红利实现快速变现,但这种模式对平台信任体系构成潜在威胁。当前平台算法对低价商品的倾斜政策,客观上为套现行为提供了土壤,但核心矛盾在于商家信誉与交易数...
便荔卡套现风险揭秘
便荔卡作为新型支付工具,其套现行为本质上是绕过金融监管的灰色操作。从技术层面看,套现的核心在于利用支付系统漏洞,通过多笔小额交易拆分资金,规避风控模型的识别阈值。这种操作依赖对商户结算规则的精准把握,...
鹿优选提现:风险与防范
近年来,随着电商平台的迅猛发展,各种购物额度和优惠券成为了消费者日常网购的重要工具。鹿优选作为一个集成了多种购物福利的应用程序,在市场中占有一席之地。然而,一些用户在享受这些福利的同时遇到了提现难题—...