花呗套现手续费真相揭秘
花呗套现手续费的计算逻辑本质上是平台对资金流动的管控机制。支付宝官方渠道的套现操作通常不直接收取手续费,但通过第三方支付平台或线下商户进行套现时,手续费率普遍在1%-3%之间浮动。具体费率取决于套现金额、商户合作方的协议条款以及用户信用等级,部分高风险用户可能面临更高的费率。值得注意的是,套现行为本身已被支付宝明确列为违规操作,即便不产生直接手续费,仍可能触发账户风控措施,包括额度冻结或信用评分下调。
从资金成本的角度分析,套现手续费的隐形成本远高于表面数字。例如,若用户通过第三方平台套现1万元,按2%手续费计算需支付200元,但实际到账金额可能因平台抽成、商户分成等环节进一步缩水。这种多层分润模式使用户实际承担的综合成本可能超过3%。更关键的是,套现产生的账单若未按时还款,将导致逾期利息按日计息,长期来看可能远超手续费本身。
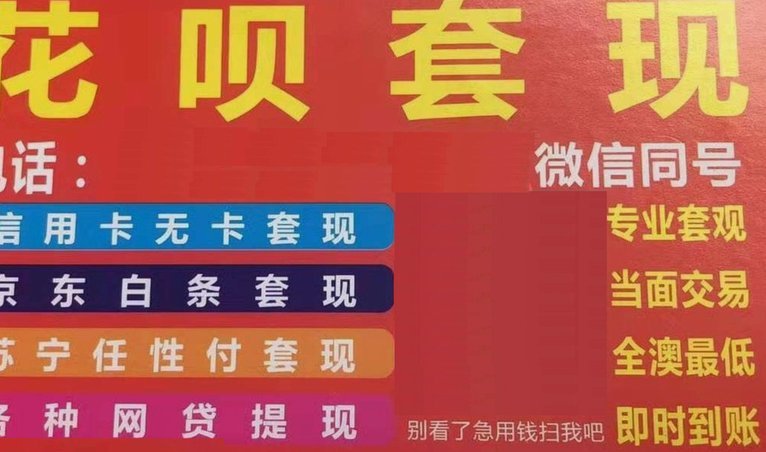
部分用户通过"先消费后套现"的迂回方式规避手续费,但这种操作存在双重风险。首先,消费后立即套现可能导致系统判定为异常交易,触发账户审查;其次,套现资金若未用于原消费场景,可能被认定为违规资金流转,影响后续信用评估。平台风控模型已能识别此类行为,部分用户反馈显示,此类操作后花呗额度可能被临时下调20%-50%。
当前市场存在大量声称"零手续费套现"的灰色服务,其本质是通过虚构交易或虚假商户套取资金。此类操作不仅存在法律风险,且手续费往往以其他形式转嫁,如提高借款利率、附加增值服务费等。建议用户优先通过正规渠道解决资金需求,例如申请银行低息贷款或使用信用卡分期功能,其综合成本通常低于套现产生的隐性费用。
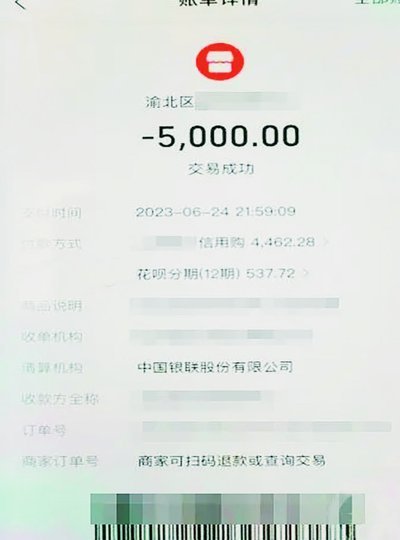
平台对套现行为的监管正趋于精细化,手续费规则已从简单的比例收费演变为动态定价模型。部分高额度用户可能享受阶梯费率,但整体趋势是手续费率与用户信用风险呈正相关。值得注意的是,即使通过官方渠道进行合规套现(如消费后分期还款),仍可能产生分期手续费,其年化利率通常在8%-18%区间,远高于传统借贷产品的利率水平。
相关文章
2021花呗天猫秒付新体验
2021年,阿里巴巴集团进一步优化了旗下金融服务产品“花呗”的使用体验。其中,“天猫秒套”服务的推出,旨在为用户提供更加快速便捷的在线购物支付方式。这项服务利用大数据和云计算技术,实现了快速审核与即时...
白条支付 商家用钱吗
关于“白条取出额度商家 现金能用吗”这个问题,首先需要明确的是,白条是蚂蚁金服推出的一种消费金融产品,主要用于满足用户在购物、就餐、旅行等场景中的临时资金需求。一旦用户通过白条获取额度并成功支付,该笔...
微信分付能一次性刷出来套现吗?深度解析其功能与风险
在移动支付高度普及的今天,微信分付作为一种新兴的信用支付方式,逐渐走进了大众视野。很多人关心的是:微信分付能不能一次性刷出来套现?这个问题的背后,既涉及金融创新的实际应用,也折射出用户对便捷与安全的双...
得物投诉背后的原因与挑战
得物,作为国内知名度极高的潮流商品平台,其运营模式的成功离不开其“买家至上”的口碑宣传。然而,任何商业生态系统都难免出现瑕疵,用户与平台之间的摩擦、以及由此产生的投诉,是用户反馈最直接也最真实的声音。...
羊小咩放款为何会延迟
当用户在羊小咩平台看到等待放款的状态时,并不意味着资金即将秒到账,这通常是风控审核通过后的最终环节。系统完成授信审批后,进入资金通道配置阶段,涉及银行或第三方支付机构的接口处理。期间可能存在系统拥堵、...
分期乐额度不够?教你轻松提升!
为了提高分期乐借款的可用额度,用户需要从多方面着手。首先,良好的信用记录是提升借款额度的关键因素之一。建议用户在日常生活中保持良好的信用习惯,比如按时还款、不逾期等,这将有助于分期乐评估用户的还款能力...