分付转微信能实现吗?
随着移动支付的普及,微信和支付宝已成为日常生活中不可或缺的一部分。特别是对于经常使用分付功能的人来说,“分付能否转给个人微信”这一问题成为了一个热门话题。从技术层面来说,分付是由腾讯推出的信用支付产品...
掌握额度增长的秘密:信用体系底层逻辑全揭秘
额度评估机制的底层逻辑始终围绕数据维度展开,核心在于系统如何通过多维信号构建信用画像。羊小咩的额度模型并非单一指标的简单叠加,而是通过行为轨迹、还款周期、资产流动性等复合变量进行交叉验证。例如,用户在...
放心借能否不刷脸借款?
近年来,随着金融科技的快速发展,各类线上借贷平台如雨后春笋般涌现。其中,“放心借”作为一种流行的信用借款服务,备受消费者青睐。然而,在享受便捷的同时,用户对于安全性的关注也日益增强。特别是在身份验证环...
京东白条如何提现?手把手教你操作流程与注意事项
京东白条作为一种信用消费工具,其提现功能是用户资金周转的重要手段之一。首先,用户需要确保已开通京东白条的信用卡绑定服务,因为只有通过信用卡进行提现才能更便捷地将资金转到银行账户中。具体操作步骤如下:...
警惕花呗套现行为:法律风险与违规后果分析
近年来,随着移动支付的普及和金融科技的发展,“花呗”作为一种信用支付工具,在日常消费中越来越常见。然而,不当使用“花呗”也可能引发一系列金融风险,尤其是所谓的套现行为。所谓套现,是指通过非正常的渠道或...
分期乐额度变现方法
**如何有效利用分期乐额度进行现金转化** 分期乐作为一种便捷的消费金融服务,其核心在于为用户提供灵活的分期付款方式。然而,许多用户可能并不清楚如何最大化地利用自己的分期乐额度实现价值。实际上,通过合...
1688商家提现攻略:轻松掌握全流程技巧
### 1688商家提现:从规则到策略的全链路解析 在1688平台,商家提现是一个需要精心规划和执行的关键环节。不同于其他电商平台,1688的提现机制涉及复杂的财务流程和合规要求,这对商家的资金周转能...
携程拿去花分期额度的智慧运用指南
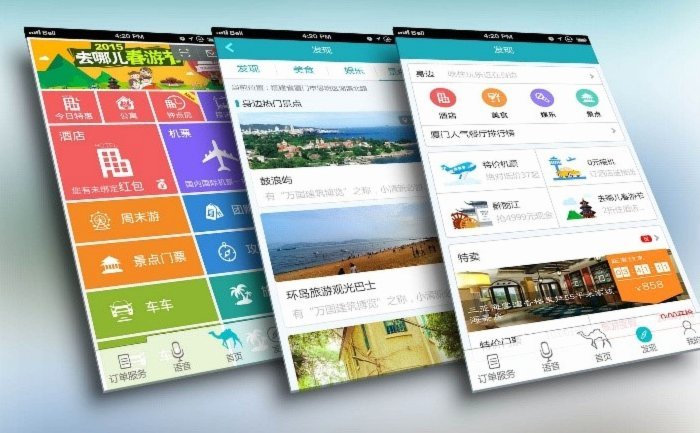
携程拿去花的额度并非单纯的支付工具,而是平台基于用户消费画像与信用数据动态生成的金融杠杆。其底层逻辑在于将旅行场景中的大额支出拆解为可管理的现金流周期,使用户在预订机票、酒店或当地游时获得资金缓冲。额...
花呗应用场景广泛扩展
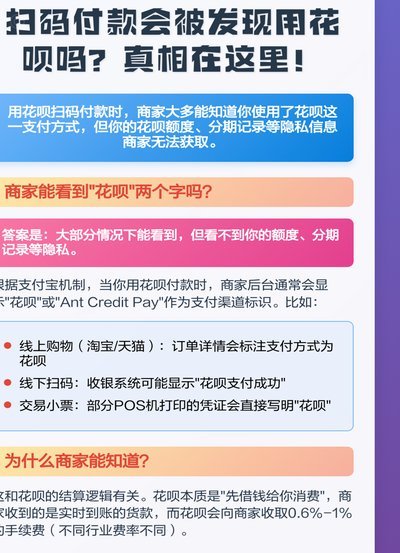
花呗的渗透已超越单纯的支付工具属性,正在重构消费场景的底层逻辑。从最初聚焦电商平台的信用支付,其应用边界已扩展至实体零售、公共交通、医疗教育等高频消费领域。这种场景化延伸不仅体现在支付环节的覆盖,更通...
花呗套现靠谱吗?揭秘操作风险与后果
所谓的“花呗套现”,本质上是一场利用支付工具信用额度与现金流动性偏差进行的“数字博弈”。表面上看,这似乎是短期缓解资金周转压力的捷径,但从金融监管与风控逻辑来看,这完全违背了消费信贷的初衷。这种操作并...