别再想着把白条额度当现金用了
白条额度的本质是平台基于用户信用授予的“消费信贷”,而非可自由支配的“现金存款”。从金融逻辑上看,这种额度被严格限定在购物场景内,旨在通过分期还款机制提升消费者的购买力。很多人试图将其转化为现金,实际...
得物单笔限额?快速解决办法
得物平台单笔交易金额超限通常源于系统风控机制的主动干预,这种限制并非简单的技术障碍,而是平台基于风险控制逻辑的动态决策。当用户触发异常交易模式时,系统会通过多维数据模型识别潜在风险,例如短时间内高频交...
揭秘“羊小咩”背后的套取真相
近年来,网络上关于“羊小咩”的讨论热度持续攀升,许多人不禁发问:“羊小咩能套出来吗?”这个问题背后折射出的不仅是对某个虚拟形象的关注,更是一个涉及技术、伦理和法律的复杂议题。 从技术层面来看,“套取...
分付转账怎么做?多维策略轻松完成
## 分付的精髓:多维度策略下的资金转移与风险管控 “分付”概念的兴起,背后反映了现代社会消费模式的变革——多元支付、共享经济的深入渗透。传统的单笔支付方式已无法满足多人共同消费后的结算需求。 然而,...
美团月付能直接提现到银行卡吗?揭秘资金流动真相
美团月付作为美团生态内的信用支付工具,其资金流转规则与传统借贷产品存在本质差异。根据平台披露的财务机制,月付账户本质上是用户信用额度的虚拟容器,而非独立的银行账户体系。这意味着资金从月付账户向实体银行...
白条如何将额度划转至银行卡?详解操作流程与潜在成本
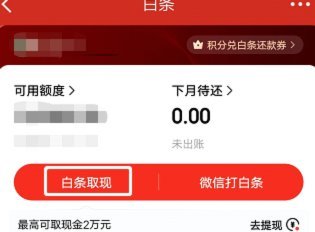
白条借款至银行卡的核心逻辑在于信用支付工具与银行账户之间的资金交互。平台通常通过API接口与合作银行对接,将用户授信额度内的资金直接划转至绑定账户。这一过程涉及多重验证环节,包括生物识别、短信验证码及...
微信分付套现利息与风险解析
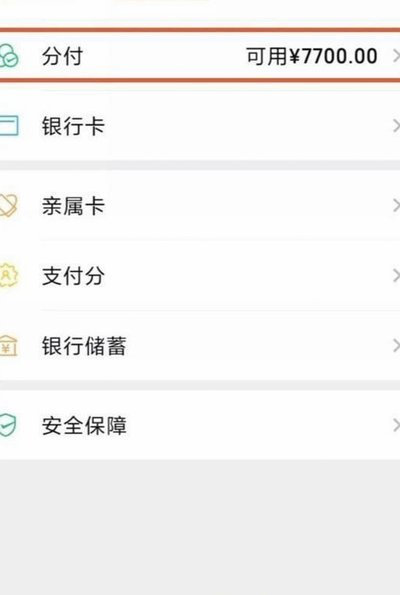
微信分付作为微信生态中的新型信用支付工具,其核心逻辑与传统信用卡存在本质差异。从资金流转角度看,用户通过分付获取的额度本质是平台授信的虚拟货币,而非真实现金。当用户将分付额度用于消费或提现时,系统会根...
羊小咩额度怎么提
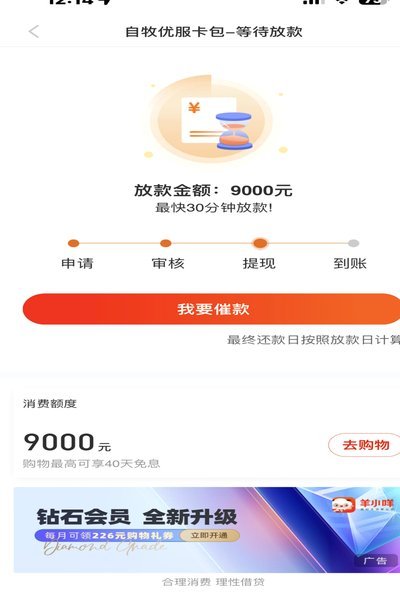
羊小咩额度并非传统意义上的“套取”,而更像是一种精细化运营策略,围绕用户画像、数据分析以及风险控制构建的信用增值体系。理解其运作逻辑的关键在于识别平台的隐藏规则和用户行为模式。并非所有用户都能轻易提升...
分期乐购物额度套利现象解析
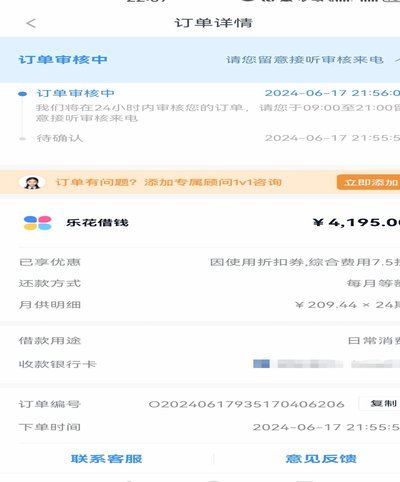
分期乐购物额度套现象揭示了消费金融产品在用户行为层面的复杂性。这种模式本质上是用户通过拆分额度、跨平台套利或利用分期优惠规则,将原本用于单笔消费的信用额度转化为多笔低息或零息交易。其运作逻辑依赖于平台...
分付提现多久?这几点要记牢
分付提现的到账时间受多重因素交织影响,其中核心变量包括资金流转路径、系统审核机制及银行处理效率。以主流平台为例,提现申请通常需经历风控系统实时扫描、账户资质二次验证及银行间清算三个阶段。若用户绑定的是...