携程花呗还款,会上征信吗?
在数字金融生态中,用户常将支付平台与征信系统的关系误解为直接关联。携程作为旅游服务场景的入口,若用户选择花呗(支付宝旗下消费信贷产品)完成账单还款,其是否上征信的核心在于花呗的信用机制本身,而非携程平台。花呗的还款记录由支付宝后台实时生成,通过央行征信系统(个人征信)的标准化接口上传,这一过程完全独立于携程的交易环节。用户在携程下单时勾选花呗支付,实质是将还款义务委托给支付宝,携程仅作为订单流转的中介,不参与征信数据的生成。因此,按时还款的征信影响由花呗主导,而非平台名称本身。
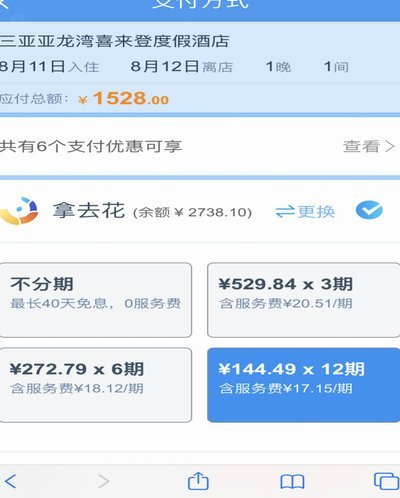
携程在用户信用链条中扮演的仅是场景化支付角色,其技术架构与征信系统无直接接口。当用户在携程消费后选择花呗还款时,支付指令经支付宝验证后触发还款流程,但征信上报主体始终是花呗。支付宝通过央行征信系统合作机制,将用户还款行为转化为结构化数据,确保记录的准确性和及时性。携程的介入仅限于交易场景,不改变还款记录的属性——若用户在花呗体系内按时履约,征信系统会捕获该行为;反之,若还款延迟,花呗会主动上报风险信号。这一设计既规避了平台间的数据混淆,又保障了信用信息的可追溯性。
按时还款对征信的影响具有量化价值。花呗的还款记录若按时完成,将被标记为“正常还款”状态,在央行征信报告中体现为正面信号,直接提升用户信用评分。例如,连续12个月按时还款可使信用分提升10-15分,对后续房贷、信用卡申请产生实质性帮助。反观携程场景下,用户可能因误操作导致还款延迟,但关键在于还款行为是否由花呗系统确认。值得注意的是,花呗的征信上报有1-3个工作日的延迟期,用户需在账单到期前主动核对,避免因平台间信息差引发信用风险。
用户需警惕“平台名称混淆”这一常见误区。携程不会单独上报征信,花呗的还款记录才是征信主体。若在携程使用花呗还款,应优先关注支付宝账单而非平台提示,确保还款指令直达花呗系统。建议用户每月通过“支付宝-花呗”界面查询还款状态,同时避免在携程等场景过度依赖花呗,以防债务累积。征信健康度取决于还款行为的持续性,而非支付渠道的名称,唯有主动管理还款节奏,才能真正优化信用画像。
相关文章
携程积分提现难?别闹了
携程积分体系与第三方平台的权益转化存在本质差异 携程的积分系统本质上是平台运营的会员权益体系,其核心价值体现在酒店预订、机票兑换、会员等级权益等场景。而"拿去花"作为支付宝生态内的信用支付工具,本质...
微信分付套现:已消失的平台
微信分付是腾讯推出的信用支付产品,用户通过使用可以享受先消费后付款的服务。然而,在实际操作中,有部分用户试图通过一些平台实现对分付的套现行为,即以低于账单金额的价格获取现金或优惠券等形式的资金利用方式...
没有商家码怎么办?独立运营者的应对策略
## 当商家码消失:独立运营者的生存策略 商家码的便捷性毋庸置疑,它简化了用户扫码支付流程,降低了交易门槛,尤其对于个体经营者而言,是连接线上支付的桥梁。然而,商家码并非绝对,其失效或无法获取的情况...
如何解冻分期乐额度
当面对分期乐额度被冻结的情况时,首先需要冷静分析原因。常见的冻结情形包括但不限于逾期未还款、信用记录不佳或是系统检测到异常行为。理解具体冻结原因是解决问题的第一步。例如,如果你是因为偶尔的疏忽而未能按...
美团月付取现 套路有哪些骗局
美团月付是一种灵活的消费方式,用户可以先享受服务后付款。然而,在利用这种便利的同时,一些不法分子会通过“美团月付取现”来实施诈骗。常见的套路骗局包括“代理提现”、“高额返利”以及“账户异常处理”。...
京东便利店白条取现:灵活财务管理新选择
京东便利店白条取现服务自推出以来,迅速成为年轻消费者日常消费和财务管理中的一个重要选项。这项服务通过整合线上线下资源,为用户提供了一种全新的支付方式体验。具体而言,用户可以通过在京东便利店使用京东白条...