花呗6000元手续费怎么算
最近有关“套用花呗6000块钱手续费多少钱”的讨论越来越多,这背后反映出了消费者对于金融服务产品使用和费用认知的复杂性。首先,需要明确的是,“套用”花呗的概念在官方文档中并没有直接提及,但我们可以根据相关的服务条款进行推测。
一般情况下,花呗作为蚂蚁集团旗下的消费信贷产品,其手续费与借款时间及还款方式相关联。假设用户选择分期付款,则可能会产生额外的利息或手续费。具体到6000元的情况,若按最常见的一年期分12个月还清计算,可能产生的总成本会高于原借款金额,包括但不限于利息和管理费用。但这一数值会因地区、政策调整以及具体的还款计划而有所差异。
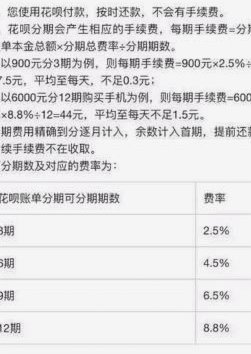
此外,值得注意的是,“套用”这种行为在法律上并不被鼓励。消费者应通过正规渠道获取贷款服务,并充分理解各项条款。若用户对特定费用存在疑问,建议直接咨询相关金融机构或查阅官方公告以获取准确信息。同时,合理规划个人财务、避免不必要的借贷是保持经济健康的关键。
相关文章
2025分期乐临时额度:信用体系的重塑
2025年分期乐临时额度的调整折射出消费金融市场的结构性变革。随着监管政策对消费信贷的精细化管控,临时额度的审批逻辑已从单纯的信用评估转向多维风险模型。金融机构通过引入实时消费数据、还款行为追踪及社交...
拍拍贷额度如何提升?
拍拍贷的额度评估机制本质上是基于用户画像的动态匹配过程,首次申请时平台会通过多维度数据交叉验证来确定授信上限。系统会优先抓取用户在注册时填写的收入证明、职业信息等硬性指标,同时结合设备指纹、网络环境等...
商家套现:灰色手段下的生存暗礁
**套现的商家:灰色地带的生存密码** 资金链紧张,项目扩张急需周转,一些商家选择了铤而走险——通过套现行为快速获取现金流。表面上,套现似乎是解决短期资金压力的捷径,但这条灰色地带背后,隐藏着巨大的...
鹿优选额度能否提现?揭秘背后的真相
必须透视“鹿优选消费额度”的底层属性。这类额度在本质上并非具备法定货币属性的流动资产,而是一种平台内部的“价值记账单位”。其核心功能是作为一种激励手段,通过预设的消费权重,引导用户在特定的生态内进行二...
得物分期购额度获取技巧解析
得物分期购额度的获取本质上依赖于平台对用户信用风险的动态评估模型。平台通过多维度数据采集构建用户画像,包括但不限于消费频次、支付能力、历史履约记录及社交关系链。当用户频繁申请分期购时,系统会触发风险预...
分付的流动性陷阱
很多人盯着分付额度,本质上是在盯着一种“流动性幻觉”。所谓的“一次性套出来”,潜意识里是将信用额度等同于银行存款,试图通过某种手段将消费额度转化为现金流。这种思维误区是所有金融陷阱的起点。分付的设计初...