花呗合法吗?合规性解析
花呗作为阿里巴巴集团旗下的消费金融产品,其合法性建立在金融监管框架的制度性支撑上。根据《中华人民共和国电子商务法》及《网络借贷信息中介机构业务活动管理暂行办法》,消费金融公司需持有央行颁发的支付业务许可证。花呗的运营主体——浙江蚂蚁金融服务有限公司,已取得网络小贷牌照及互联网支付牌照,其业务模式符合《关于规范整顿"现金贷"业务的通知》中对消费金融公司的监管要求。平台通过与持牌金融机构合作,将用户信用评估、资金流转等环节纳入金融监管体系,形成合规闭环。
在合规性实践中,花呗通过技术手段实现风险控制与用户权益保障的平衡。其信用评估模型基于央行征信系统及芝麻信用分,确保数据来源的合法性与准确性。平台采用动态授信机制,根据用户消费行为、还款记录等实时调整额度,避免过度授信风险。同时,通过合同条款明确告知用户服务费率、违约责任等核心信息,确保用户在知情基础上进行消费决策。这种将金融产品标准化、透明化的设计,符合《消费者权益保护法》对格式条款的约束性规定。
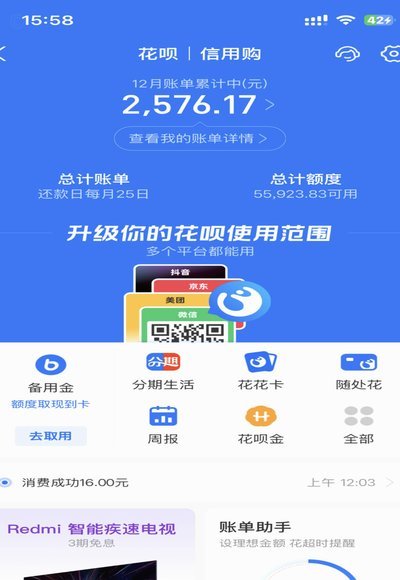
用户权益保障机制在花呗的运营中体现为多重防护层。平台设有7×24小时客服系统,对用户投诉实行分级响应机制,确保问题在48小时内得到处理。在资金安全方面,花呗采用多因素认证、交易加密等技术手段,防止用户信息泄露。针对逾期还款用户,平台提供分期还款、延期服务等柔性解决方案,避免用户陷入债务困境。这种兼顾商业效率与用户保护的模式,体现了金融机构在合规框架下的社会责任。
潜在风险与监管动态构成花呗合法性的动态平衡点。尽管平台已建立完善的风险控制体系,但消费金融业务仍面临数据隐私保护、反欺诈技术迭代等挑战。2023年央行发布的《关于加强支付结算管理防范电信网络新型违法犯罪有关事项的通知》进一步明确了平台在用户信息管理、资金流向监控等方面的合规要求。花呗通过引入区块链技术优化交易追溯能力,同时与银保监会建立数据共享机制,确保业务发展与监管政策保持同步。
花呗的合法性本质是金融创新与监管框架的适配过程。其通过持牌经营、技术赋能、用户保护等多维度实践,构建起合法合规的业务生态。但平台需持续应对监管政策调整、技术风险演变等挑战,在商业价值与社会责任之间寻找平衡点。这种动态的合规演进,既保障了金融服务的普惠性,也为消费金融行业树立了合规发展的标杆。
相关文章
玩转新模式,助推业务增长
微信分付作为一种新兴的支付方式,在商业场景中的应用潜力巨大。它不仅为消费者提供了灵活的资金周转选择,也为商家创造了提升交易效率和客户粘性的机会。这种支付工具的核心在于其“先消费、后付款”的特性,与传统...
套花呗给他人隐藏的风险陷阱
《蚂蚁花呗套现的风险解剖:从法律到信用的全方位解析》 蚂蚁花呗作为消费信贷工具,其使用协议本质上是一份信用协议。当出现"帮别人套花呗"的行为时,表面上看是资金互助,实则触发了多重风险传导机制。根据《...
分期乐贷款平台正规安全吗
分期乐作为校园分期领域的头部平台,其运营资质与合规性是判断其正规性的核心依据。根据公开信息,分期乐母公司趣店集团持有消费金融公司牌照,该牌照由银保监会直接监管,意味着平台在资金运作、借贷服务等方面需符...
拼多多套现诚信商家 选哪个平台好?
拼多多的套现生态正在经历结构性分化,部分商家通过流量红利实现快速变现,但这种模式对平台信任体系构成潜在威胁。当前平台算法对低价商品的倾斜政策,客观上为套现行为提供了土壤,但核心矛盾在于商家信誉与交易数...
得物的余额能提现到银行卡吗
资金属性与平台交易闭环的深度解析 深入探讨“得物余额能否直接提现到银行卡”这一问题,核心并非简单的财务操作问题,而是涉及到一个大型C2C/P2P电商平台复杂的资金流转模型和托管机制。我们必须首先理解...
携程拿去花为何无法使用
当您在携程平台尝试申请拿去花却遭遇可用失败的提示时,这往往不仅是系统报错,更是风控逻辑与个人信用状况的一次深度碰撞。此类技术异常背后,通常涉及风控模型对交易场景的二次核验。金融产品的底层设计本就包含多...