花呗提现转账
花呗提现转账功能的出现,本质上是支付平台对用户资金流动需求的回应。尽管花呗本身定位为消费信用工具,但支付宝在2021年上线的"花呗提现"服务,通过绑定银行卡实现资金回流,实质上构建了信用额度与银行账户之间的桥梁。这一功能的底层逻辑在于,用户可将花呗额度视为一种"虚拟现金",通过提现操作将其转化为可支配资金,再通过转账功能完成资金转移。这种设计既满足了用户临时资金周转需求,又避免了直接透支银行卡的敏感性,但同时也对平台的风控系统提出了更高要求。
从金融合规角度看,花呗提现转账涉及多重监管红线。根据中国人民银行关于支付机构备付金管理的规定,支付平台需确保用户资金流向的透明性与安全性。花呗提现本质上属于信用额度的现金化操作,若用户将提现资金用于非法集资、洗钱等行为,可能触发监管预警。支付宝为此建立了动态风险评估模型,对高频提现用户实施额度限制,并通过大数据分析识别异常资金流向。这种风控机制虽有效降低合规风险,但也可能导致部分用户在急需资金时遭遇提现障碍。
用户在使用该功能时需特别关注资金成本与时间成本。目前花呗提现需支付0.1%的手续费,且资金到账时间通常为1-3个工作日,与银行转账的即时性存在差距。这种延迟可能影响用户的资金使用效率,尤其在应对突发支出时显得捉襟见肘。相比之下,通过借呗进行信用贷款,虽然同样需要征信授权,但资金到账速度更快,且可享受更灵活的还款周期。这种功能差异促使用户在选择资金工具时,需综合评估自身需求的紧迫性与资金成本的接受度。
从行业发展趋势看,花呗提现转账功能的存续反映了支付平台在信用支付与资金管理之间的平衡探索。随着监管对互联网金融的持续收紧,支付机构正逐步将业务重心从单纯的资金流转转向场景化金融服务。花呗提现功能虽保留了其信用支付属性,但通过设置提现限额、增加资金使用追踪等措施,强化了对用户行为的引导。这种模式既符合监管要求,也为支付平台开辟了新的增值服务空间,但其长期可持续性仍取决于用户需求与合规要求之间的动态平衡。
相关文章
花呗合法关闭指南
花呗,作为阿里巴巴旗下的一大支付平台,在移动支付领域占据着举足轻重的地位。但围绕其合法性以及用户如何安全关闭,一直存在着一些疑问与担忧。从法律层面来看,花呗的运营主体是支付宝,而支付宝本身隶属于阿里巴...
得物平台真的靠谱吗?正品保障如何?
得物作为潮流文化垂直领域的电商平台,其正品保障机制建立在双重技术壁垒之上。平台通过区块链技术实现商品溯源,每件商品从生产到销售的每个环节均被加密记录,消费者可通过专属查询通道验证商品真伪。这种技术手段...
套花呗钱靠谱吗?揭秘背后风险
“套花呗钱”现象,近年来在互联网金融领域悄然蔓延,引发了广泛的讨论与担忧。这种行为的核心在于,一部分人利用花呗的“免息”或“低息”特性,借钱进行投资或传销,最终以高额利息偿还给“套钱者”,并从中牟利。...
拍拍贷额度如何提升?
拍拍贷的额度评估机制本质上是基于用户画像的动态匹配过程,首次申请时平台会通过多维度数据交叉验证来确定授信上限。系统会优先抓取用户在注册时填写的收入证明、职业信息等硬性指标,同时结合设备指纹、网络环境等...
网贷全流程解析
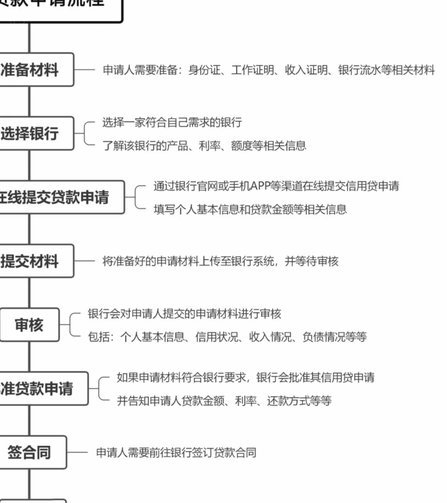
网贷平台流程,从用户注册到借款成功,是一个涉及多个环节的复杂过程。首先,在用户注册阶段,平台会要求用户提供基本的身份和信用信息,并进行实名认证以确保账户的安全性和合法性。此过程中,个人信息保护至关重要...
两万额度真的刷得出来吗?
微信分付,作为近年来新兴的金融支付工具之一,在很大程度上为消费者提供了便捷的分期付款方式。然而,面对“微信分付能不能一次刷出来两万”的疑问时,我们需要从多个维度进行考量和分析。 首先,依据当前的技术...