[Mock] 收到 prompt: "你是一位资深的标题创作专家,需要为文章重写一个更自然...
得物平台的额度提现功能本质上是平台对用户信用体系的延伸应用。用户通过交易积累的额度,本质上是平台对用户行为的数字化资产认定。当用户选择将额度提现至微信时,系统会通过API接口进行资金划转,这一过程涉及多层加密验证和风控校验。值得注意的是,平台对提现额度设有动态阈值,具体数值受用户信用评分、历史交易频率及账户活跃度等多重因素影响。这种设计既保障了资金安全,也避免了系统性风险的累积。
技术实现层面,提现流程需经过三重验证机制。首先,用户需在得物APP内完成微信支付接口的绑定授权,这一过程需通过生物识别认证确保账户归属。其次,系统会根据用户设定的提现金额触发风控模型,对异常交易模式进行实时拦截。最后,资金划转需经过链路加密传输,确保数据在途中的完整性。值得注意的是,平台对提现操作设有操作痕迹追踪机制,任何异常操作都会触发人工复核流程。
手续费结构呈现阶梯式设计,基础费率通常为提现金额的0.5%-1.5%,但具体比例受用户等级和提现频率影响。例如,连续30天未提现的账户,次月首次提现将触发临时费率调整。此外,平台对大额提现设有分批处理机制,单笔超过5000元的提现需拆分为多笔操作,这既符合金融监管要求,也避免了系统负载过载。用户可通过得物APP内的「资金管理」模块实时查看手续费明细。
常见问题多集中于支付接口绑定异常和提现限额突破。当用户遭遇提现失败时,首要排查点是微信支付绑定状态是否正常,建议通过「设置-第三方服务」确认授权状态。若遇系统提示「额度不足」,需检查是否触发了平台的动态风控阈值,此时可尝试分次提现或联系客服申请临时额度调整。值得注意的是,平台对异常提现行为设有72小时的监控期,期间可能临时冻结提现权限。
优化体验的关键在于理解平台的信用评估逻辑。用户可通过提升交易活跃度、完善实名认证信息、保持账户连续登录等行为,逐步解锁更高的提现额度。同时,建议在非高峰时段进行大额提现操作,以避免系统拥堵导致的延迟。对于高频提现用户,可申请开通「快速通道」服务,该服务需通过平台的专项审核,审核通过后可享受优先处理和费率优惠。
相关文章
花呗提现转账
花呗提现转账功能的出现,本质上是支付平台对用户资金流动需求的回应。尽管花呗本身定位为消费信用工具,但支付宝在2021年上线的"花呗提现"服务,通过绑定银行卡实现资金回流,实质上构建了信用额度与银行账户...
花呗套现到底是怎么回事?风险和危害全了解!
套现花呗,这一概念近年来在金融领域尤其是消费信贷领域中引起了广泛关注。它指的是用户通过特定手段将花呗的信用额度转化为现金的行为,本质上是一种违规操作。花呗是由阿里巴巴集团推出的信用消费服务,允许用户在...
京东便利店白条取现:灵活财务管理新选择
京东便利店白条取现服务自推出以来,迅速成为年轻消费者日常消费和财务管理中的一个重要选项。这项服务通过整合线上线下资源,为用户提供了一种全新的支付方式体验。具体而言,用户可以通过在京东便利店使用京东白条...
花呗盈利之道:金融杠杆与数据掘金
花呗平台的核心盈利逻辑建立在信用支付的金融杠杆效应上。当用户通过花呗完成消费后,平台需向商户支付交易款项,同时从用户端收取分期利息。这种资金流的差价构成了基础收益模型。平台通过动态调整资金成本和坏账率...
商家套现:灰色手段下的生存暗礁
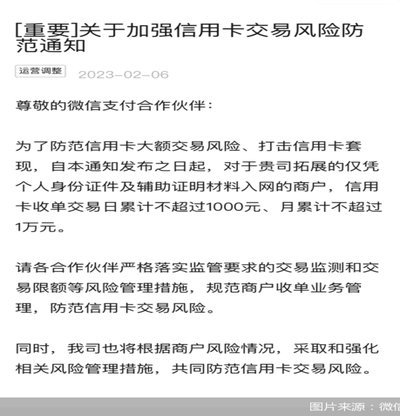
**套现的商家:灰色地带的生存密码** 资金链紧张,项目扩张急需周转,一些商家选择了铤而走险——通过套现行为快速获取现金流。表面上,套现似乎是解决短期资金压力的捷径,但这条灰色地带背后,隐藏着巨大的...
分期乐授信额度怎么关?一步教你轻松操作
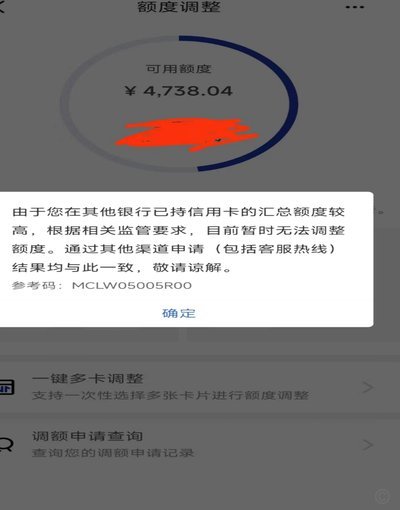
分期乐是一款广受欢迎的消费金融服务应用,为用户提供了便捷的分期购物体验。然而,在使用过程中,有些消费者可能出于风险控制或财务管理的需求, 通常情况下,用户可以通过以下步骤来尝试调整自己的授信额度:1...