花呗使用风险:不止于数据安全
花呗作为支付宝生态中的信用支付工具,其平台风险本质上是用户行为与技术安全的双重命题。从技术架构看,蚂蚁集团采用的分布式账本技术和加密传输机制,理论上能有效防范数据泄露,但任何系统都存在理论上被突破的可能性。更值得关注的是,当用户在第三方平台使用花呗时,平台方对用户信息的二次处理可能带来不可控风险,这种信息流动的链条越长,隐私泄露的概率呈指数级上升。监管层近年对金融数据跨境流动的限制,正是基于对这类潜在风险的预判。
用户行为模式对风险的放大作用往往被低估。过度依赖花呗分期功能可能导致消费决策异化,形成"先消费后焦虑"的恶性循环。这种行为模式在年轻群体中尤为显著,他们对信用额度的感知与实际还款能力存在显著偏差。更隐蔽的风险在于,频繁使用花呗可能被算法识别为高风险用户,进而触发平台风控系统的自动降级,这种动态评估机制虽然提升了反欺诈效率,却也存在误判的可能。
第三方接入平台的资质差异构成了风险的另一维度。部分电商平台为吸引用户,可能通过诱导性话术促使用户开通花呗,这种场景下的使用往往伴随冲动消费。更复杂的情况是,某些境外平台在接入花呗时,可能因合规审查不足导致资金流向失控,这种风险在跨境交易场景中尤为突出。蚂蚁集团虽设有严格的接入审核机制,但技术手段始终难以完全覆盖商业场景的复杂性。
监管政策的演进正在重塑风险的边界。2023年《个人信息保护法》实施后,花呗在用户授权环节增加了动态验证要求,这虽提升了安全性,但也可能影响用户体验。与此同时,央行对互联网金融平台的资本金要求提升,客观上增强了平台抗风险能力。但监管的滞后性依然存在,例如对虚拟资产交易场景中花呗使用的规范,目前仍缺乏明确的法律指引。
风险防控需要构建多层防御体系。用户层面应建立消费预算与信用额度的动态匹配机制,避免将花呗作为应急资金池。技术层面可借助AI模型对异常交易进行实时拦截,但需平衡安全与便利的矛盾。更根本的解决路径在于推动消费金融立法的完善,建立涵盖平台责任、用户教育、风险补偿的完整制度框架,这需要监管机构、平台方和用户形成持续性的博弈与协作。
相关文章
便荔卡包逾期了如何处理
便荔卡包逾期了,首先需要冷静处理。逾期还款会对个人信用记录产生不良影响,并可能引发额外的滞纳金或罚息,因此及时解决是当务之急。通常情况下,建议立即登录APP查看具体逾期情况并进行还款操作。若一时难以全...
得物无门槛抢购攻略
### 破解得物“无门槛”抢购:一场信息与策略的博弈 得物的“无门槛”抢购,本质上是一场信息不对称与用户行为模式的深度博弈。许多用户误以为“无门槛”意味着无需技巧即可轻松获取,但事实上,这背后隐藏着...
分期乐线下消费攻略
分期乐的兴起让线上消费更加便捷,但线下消费仍占据人们日常生活的很大一部分。如何将分期乐的便捷性应用于线下场景,成为了众多商家和消费者关注的焦点。传统的线下购物模式往往依赖于现金支付或银行卡消费,而分期...
美团月付回收平台的资金流动密码
### 美团月付回收平台:重新定义消费金融的资金流动格局 在数字经济蓬勃发展的今天,美团月付作为一项创新的消费金融服务,正在悄然改变着人们的支付习惯和商家的收款模式。而其背后的回收平台,则是整个生态...
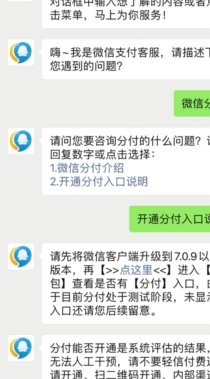
微信分付能一次性刷出来套现吗?深度解析其功能与风险
在移动支付高度普及的今天,微信分付作为一种新兴的信用支付方式,逐渐走进了大众视野。很多人关心的是:微信分付能不能一次性刷出来套现?这个问题的背后,既涉及金融创新的实际应用,也折射出用户对便捷与安全的双...
2020年白条套现风险警示
2020年,随着金融科技的迅猛发展,“白条”作为阿里巴巴旗下的信用支付工具,已经成为用户消费的重要选择之一。然而,在一些非正规渠道中,“白条套现”的行为屡见不鲜。这种做法不仅违反了使用条款和法律法规,...